

Banques centrales : pourquoi reviennent-elles toutes à l'or ?
La fièvre de l'or semble avoir repris les banques centrales : depuis plusieurs années, elles sont nombreuses à stocker massivement de l'or. Pour quelles raisons ? Explications.
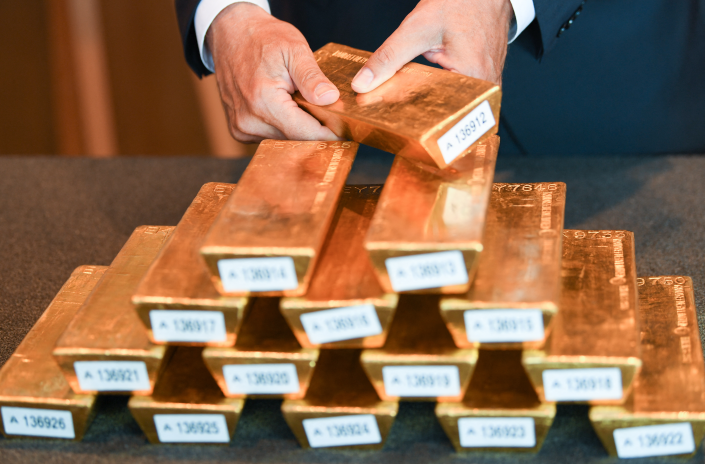
Jusqu’en août 1971, une banque centrale étrangère pouvait présenter ses dollars au Trésor américain et recevoir de l’or en échange, à 35 dollars l’once. Depuis que Washington a fermé ce guichet, l’or se négocie à son prix de marché : 1 800 dollars l’once en moyenne en 2022, 4 500 au deuxième trimestre 2026. De 2022 à 2024, les banques centrales en ont acheté plus de 1 000 tonnes par an, un rythme sans précédent dans les statistiques du World Gold Council, l’organisation des producteurs d’or, qui fait référence pour le secteur. Les particuliers en achètent autant, voire davantage, en lingots et en pièces.
Ces banques centrales détiennent toujours l’essentiel de leurs réserves en dollars. Elles en placent simplement une part dans un métal qui ne rapporte rien, mais qu’aucun État n’a émis. Ce geste renvoie à trois réalités : la manière dont le dollar est devenu la monnaie du monde, la place qu’il y occupe, et la dette sur laquelle cette place repose.
De Florence à Washington
Une monnaie est à la fois unité de compte, intermédiaire des échanges et réserve de valeur. Entre pays, ce rôle est revenu pendant plus de sept siècles à la monnaie de la grande place marchande du moment, frappée dans l’or ou convertible en or. En 1252, Florence frappe le florin d’or, qui s’impose dans toute l’Europe grâce aux réseaux marchands et bancaires de la ville. Au XIXe siècle, la livre sterling, convertible en or, devient la monnaie du commerce mondial. Le dollar ne la supplante durablement qu’après la Seconde Guerre mondiale. La monnaie de référence suit, avec retard, le déplacement du centre du commerce et du crédit.
En juillet 1944, à Bretton Woods, les délégués de 44 nations rattachent les monnaies au dollar par des parités fixes, et le dollar à l’or, à prix fixe. Aide extérieure, dépenses militaires, investissements à l’étranger : les dollars s’accumulent hors des États-Unis plus vite que l’or dans leurs coffres. Le 15 août 1971, Richard Nixon suspend "temporairement" la convertibilité du dollar en or. Le provisoire devient définitif : les grandes monnaies flottent à partir de 1973, et en 1976 les États membres du FMI abolissent le prix officiel de l’or.
Pour la première fois, la monnaie de référence du monde n’est adossée à aucun métal. Elle repose sur la puissance de l’économie américaine, sur la profondeur de ses marchés financiers et sur la signature de son État. Le pétrole y ajoute un pilier : il se négocie en dollars, et une partie des recettes des pays producteurs revient s’investir aux États-Unis. Dès 1974, au lendemain du premier choc pétrolier, l’Arabie saoudite soutient Washington par des achats massifs de titres de l’État américain, selon les archives diplomatiques américaines.
Le dollar, pivot du système
Un demi-siècle plus tard, le dollar n’a pas de rival. Il intervient dans 89 % des transactions du marché des changes, qui brasse 9 600 milliards de dollars par jour, selon la Banque des règlements internationaux. Environ 60 % des emprunts contractés en devises, plus de la moitié des crédits bancaires internationaux et la moitié des paiements internationaux passant par le réseau Swift sont libellés en dollars, selon la Réserve fédérale. Les réserves en devises des banques centrales atteignent 13 200 milliards de dollars : le dollar en représente 57 %, l’euro un peu plus de 20 %, le yuan 2 %, selon le FMI.
Les banques centrales placent une large part de ces dollars en emprunts d’État américains, réputés les plus sûrs et les plus liquides du monde. La Réserve fédérale américaine en détient à elle seule plus de 2 500 milliards de dollars pour le compte d’institutions officielles étrangères, soit environ un tiers des réserves mondiales en dollars. Son président, Kevin Warsh, décrivait en septembre l’emprunt d’État à dix ans comme l’actif sans risque qui sert de référence au prix de presque tous les autres. Les "stablecoins", ces cryptomonnaies dont la valeur est arrimée à une monnaie officielle, étendent encore son usage : ils pesaient plus de 300 milliards de dollars fin 2025 et sont presque tous adossés à des actifs en dollars, relève la Banque centrale européenne.
L’or revient dans les réserves
À la fin du siècle dernier, les banques centrales se défont de leur or. En 1999, les principales banques centrales européennes s’engagent même à plafonner collectivement leurs ventes à 400 tonnes par an, puis à 500 tonnes à partir de 2004. Le mouvement s’inverse en 2010 : après deux décennies de ventes, les banques centrales redeviennent acheteuses nettes. La crise financière de 2008, puis celle des dettes publiques en Europe, ont presque arrêté les ventes européennes. Dans le même temps, les pays émergents en forte croissance, qui avaient accumulé des dollars pour tenir le cours de leur monnaie, achètent de l’or pour rééquilibrer des réserves, où sa part s’était effritée. De 2010 à 2021, les banques centrales en achètent 473 tonnes par an en moyenne.
En 2022, la cadence double. C’est l’année où, après l’invasion de l’Ukraine, les pays occidentaux gèlent les avoirs de la banque centrale russe placés chez eux : un emprunt d’État peut devenir inutilisable par décision d’un autre État. Les banques centrales ne présentent pas ce gel comme leur motif principal : près de 90 % de celles qu’a interrogées la Banque centrale européenne ont répondu que les sanctions n’avaient pas modifié leur gestion ; celles qui achètent de l’or invoquent d’abord la diversification de leurs avoirs, puis la protection contre le risque géopolitique, et les pays politiquement les plus éloignés de l’Occident figurent parmi les acheteurs les plus actifs. Depuis 2025, après la flambée du prix, les achats ralentissent, tout en restant nettement au-dessus de leur rythme d’avant 2022.
La Chine illustre ce retournement. Sa banque centrale a été la première acheteuse mondiale d’or en 2023, avec 225 tonnes, et fin août elle en avait acheté vingt-deux mois d’affilée. Son stock approche 2 400 tonnes, 7 % de plus qu’à fin 2023 ; dans le même temps, la part de l’or dans ses réserves est passée de 4 % à 9 %, sous l’effet de la hausse du prix du métal précieux. Pékin ne publie que le niveau de son stock, mois après mois, sans détailler ses opérations ; plus largement, une part importante des achats mondiaux n’est déclarée par aucune banque centrale, selon les estimations du World Gold Council. La Pologne avance plus vite : 98 tonnes en huit mois, pour un stock d’environ 650 tonnes.
Ce choix a un coût. Début octobre, l’État américain empruntait à dix ans à environ 5,3 %, et ses obligations indexées sur l’inflation offraient en septembre un rendement réel supérieur à 2,5 %. Une banque centrale qui achète de l’or renonce à ce revenu.
Ce revenu est payé par un État qui emprunte toujours davantage. La dette fédérale américaine détenue par les investisseurs, hors comptes internes de l’État, représentait environ 35 % du PIB en 2007. Elle en représente près de 100 % aujourd’hui, soit environ 32 000 milliards de dollars. Les crises de 2008 et de 2020 l’ont fait bondir.
Une dette qui grossit dans les années fastes
Sur l’exercice clos fin septembre, le déficit fédéral a atteint 1 993 milliards de dollars, 12 % de plus qu’un an plus tôt, selon le Bureau du budget du Congrès. Il se creuse sans récession : le chômage, à 4,2 % en septembre, est plus bas que ne le prévoyait ce même Bureau en février (4,6 %). Les dépenses ont progressé deux fois plus vite que les recettes, et les seuls intérêts de la dette ont coûté 1 143 milliards de dollars, 11 % de plus que l’année précédente.
Un État rembourse la plupart des titres qui arrivent à échéance en en émettant de nouveaux, au taux du moment. L’encours ne s’éteint pas, et son poids dépend de trois paramètres : le taux d’intérêt moyen, la croissance de l’économie et le solde primaire, c’est-à-dire le solde budgétaire avant charge d’intérêts. Le Bureau du budget du Congrès retient d’ici 2056 un taux moyen de 4 % pour une croissance de 3,8 % par an, avec des déficits primaires persistants. À législation inchangée, la dette atteindrait 175 % du PIB en 2056, et 222 % si les taux étaient supérieurs d’un point.
Ce que l’or protège
Le marché de l’or a enregistré la rupture de 2022. Comme il ne rapporte rien, l’or baisse d’ordinaire quand les taux d’intérêt réels montent. Selon la relation observée pendant vingt ans par Bhanu Baweja, stratège en chef de la banque d’investissement d’UBS, leur forte hausse de mars 2022 à octobre 2023 aurait dû lui faire perdre plus de la moitié de sa valeur. Il a gagné 7 %.
Une réserve court trois risques : que son émetteur ne paie pas, que sa valeur baisse, qu’on ne puisse plus en disposer. L’or détenu en propre élimine le premier, puisqu’il n’a pas d’émetteur. Il ne protège pas du deuxième : son prix a reculé depuis le début de l’année et ne s’est redressé cet été qu’avec le retour des inquiétudes sur le budget américain, note la Banque des règlements internationaux. Face au troisième, tout dépend du pays où il est entreposé et du droit qui s’y applique. Le 5 avril 1933, un décret de Franklin Roosevelt obligeait les Américains à remettre leur or à la Réserve fédérale avant le 1er mai, sous peine de dix ans de prison.
Les banques centrales européennes en tirent les conséquences. Entre mars et août 2026, celle des Pays-Bas a transféré 86 tonnes de New York et du Canada vers Londres, où son or est le plus vite mobilisable, en invoquant les tensions géopolitiques et la préparation aux crises. La Banque de France a remplacé 129 tonnes entreposées à New York, qui ne répondaient pas aux normes du marché de Londres, par de l’or acheté en Europe, sans modifier son stock de 2 437 tonnes. Aucune des deux ne met en cause les États-Unis.
Le poids de l’or dans les réserves dépend de la façon de compter. Le FMI mesure la part du dollar, 57 %, sur les seules réserves en devises. La Banque centrale européenne, elle, ajoute l’or au total : il en représentait 27 % fin 2025, davantage que les emprunts d’État américains détenus par les banques centrales (22 %) ou que l’euro (15 %). Cette avance tient surtout à la hausse de son prix : au prix de fin 2023, l’or ne pèserait que 16 %, précise la BCE. Le dollar, tous placements confondus, reste en tête. Les tonnes mesurent le choix lui-même : depuis début 2022, les banques centrales en ont acheté plus de 4 400, près d’un huitième de leur stock.
Des promesses et du métal
Le mouvement dépasse les États-Unis. Rapportée à la production mondiale, la dette publique et privée de la planète est passée d’un peu plus de 100 % au milieu des années 1970 à plus de 235 % aujourd’hui, selon le FMI. La seule dette publique est passée de 28 % à 93 %. Une dette est une promesse de payer sur des revenus à venir, et presque tout ce que détiennent les banques centrales est la dette de quelqu’un. Elles ne disent pas acheter de l’or par crainte d’un défaut ; elles parlent de diversification et de protection. Mais à mesure que les promesses s’accumulent plus vite que la richesse produite pour les honorer, le seul actif de réserve qui n’en soit pas une prend une place à part.
En 1976, le secrétaire au Trésor américain expliquait au président Ford que l’or était désormais engagé sur une voie à sens unique, hors du système monétaire. Le crédit s’est en effet développé sans lui. Après la crise de 2008, puis après le gel des réserves russes, les banques centrales sont revenues vers le métal, sans quitter le dollar.
Reste à savoir jusqu’où ira l’or. Bhanu Baweja, d’UBS, juge que sa hausse montre peu de signes d’essoufflement, sauf recul durable de l’inflation, qui rendrait aux obligations d’État leur rôle de protection, avec un revenu en prime. Barry Eichengreen, historien de la monnaie, en marque la limite : les banques centrales réduisent leur exposition au dollar, en achetant de l’or ou des monnaies de second rang, du dollar australien à la couronne norvégienne, mais ni l’un ni les autres ne peuvent, selon lui, remplacer le dollar dans leurs réserves. La confiance dans la monnaie américaine, ajoute-t-il, "peut encore être perdue". Trois chiffres seront à suivre : le taux auquel l’État américain emprunte à long terme, les tonnes achetées chaque trimestre par les banques centrales, et la part du dollar dans les réserves en devises publiée par le FMI. "L’or ne produit rien et ne finance rien. Il ne doit rien à personne : c’est là toute sa force"…
- World Gold Council
- Banque de France
- Banque centrale européenne
- Banque des règlements internationaux
- Réserve fédérale
- Fonds monétaire international
- Trésor américain
- National Gallery
- Barry Eichengreen et Marc Flandreau (National Bureau of Economic Research)
- Barry Eichengreen (The International Economy)
- Département d’État américain, Office of the Historian
- American Presidency Project
- Office of Management and Budget
- Congressional Budget Office
- Bhanu Baweja, UBS (Financial Times)
- De Nederlandsche Bank