


Matières premières : jamais le monde n’en a consommé autant…
Le monde n’a jamais extrait autant de matière. L’argent circule en une seconde, mais une mine nouvelle demande parfois des décennies et ne s’ouvre que si elle promet un rendement. Cet écart entre l’horloge de l’argent et celle du sol fabrique les cycles, les dépendances… et les rapports de force.
En 1970, l’humanité extrayait 30 milliards de tonnes de matières par an : minerais, combustibles, matériaux de construction, biomasse. En 2024, elle en a extrait 106 milliards, selon les estimations du Panel international des ressources des Nations unies. Dans le même temps, la population est passée de 3,7 à 8,2 milliards d’habitants : elle a un peu plus que doublé. L’extraction, elle, a été multipliée par trois et demi. Par habitant, elle est passée d’environ 8 à 13 tonnes par an. Les sables, graviers et pierres de construction forment la plus grosse part de ce tonnage, mais ils se trouvent presque partout ; la tension se loge dans ce qui est rare et concentré.
Ce qui tire la demande : selon le Panel, les pays à revenu intermédiaire supérieur, Chine en tête, ont plus que doublé leur consommation de ressources en cinquante ans, pour deux raisons. Ils ont bâti leurs propres infrastructures. Et ils ont accueilli les industries les plus gourmandes en matière, que les pays riches ont déplacées chez eux.
Nouveaux besoins, nouveaux prix
Le XXe siècle s’est construit sur le charbon, le pétrole, l’acier et le ciment. L’électrification réclame en plus du cuivre, du lithium, du nickel et des terres rares. En octobre, le cuivre a atteint à Londres sa moyenne mensuelle la plus élevée depuis 1960 en dollars courants. Début novembre, le lithium destiné aux batteries valait six fois moins qu’en novembre 2022. Et la guerre déclenchée fin février autour du détroit d’Ormuz secoue le pétrole depuis huit mois. Pour comprendre ces hausses, il faut se pencher sur la carte de ce que l’on consomme, où et pourquoi : savoir qui extrait, qui possède l’outil, qui transforme, et combien de temps il faut pour produire davantage.
Concernant l’énergie, sur la carte on voit un détroit qui bloque et des champs qui s’épuisent. Pétrole, gaz et uranium partagent une géographie resserrée et des passages obligés. Avant la guerre, environ 20 millions de barils de brut et de produits raffinés franchissaient chaque jour le détroit d’Ormuz, soit un cinquième de la consommation mondiale de pétrole. Une part de la production reste aux mains de compagnies d’État, de Saudi Aramco au kazakh Kazatomprom pour l’uranium. Un champ pétrolier s’épuise : si tout investissement s’arrêtait aujourd’hui, la production mondiale de pétrole reculerait d’environ 8 % par an, selon l’AIE. L’investissement d’aujourd’hui dicte donc les volumes de demain bien plus que le cours du baril.
Métaux de plus en plus précieux…
Dans le cas des grands métaux, fer, aluminium et cuivre portent la construction et le réseau électrique. Le cuivre s’extrait d’abord au Chili, qui a fourni 5,3 des 23 millions de tonnes extraites en 2025, devant le Congo et le Pérou. Il se consomme d’abord en Chine, qui absorbe plus de la moitié du cuivre raffiné, selon les données du Groupe d’étude international du cuivre. Le sol est chilien, le capital beaucoup moins : Escondida, premier producteur mondial de concentré et de cathodes de cuivre, appartient à 57,5 % à l’australien BHP et à 30 % à Rio Tinto. Les actionnaires de ces groupes dessinent une autre carte. Le premier actionnaire de Rio Tinto, sans en avoir le contrôle, est le groupe public chinois Chinalco, avec environ 10 % des droits de vote. Et les mines s’épuisent, elles aussi : après plus d’un siècle d’exploitation à ciel ouvert, Codelco a dû creuser une mine souterraine sous la fosse de Chuquicamata, au Chili, pour en poursuivre l’exploitation.
Les métaux de la transition et de la défense : lithium, nickel, cobalt, graphite et terres rares se comptent en volumes modestes, et ils sont encore plus concentrés, du sol comme du capital. Le Congo a fourni 230 000 des 310 000 tonnes de cobalt extraites en 2025. Un seul groupe chinois, CMOC, dont le fabricant de batteries CATL détient environ un quart du capital, en a produit 117 500 tonnes selon son rapport annuel, soit plus du tiers du total mondial. L’Indonésie pesait 30 % du nickel minier mondial en 2020 ; cinq ans plus tard, elle en assure les deux tiers, selon l’USGS. Jakarta interdit depuis le 1er janvier 2020 l’exportation du minerai brut, pour obliger à le transformer sur place. Ce sont surtout des capitaux chinois qui ont construit les usines. Le producteur d’acier inoxydable Tsingshan, premier mondial de son secteur, contrôle ainsi le parc industriel de Morowali, fruit de plus de 30 milliards de dollars d’investissements selon Bloomberg. La Chine extrait enfin 270 000 des 390 000 tonnes de terres rares et domine leur transformation.
L’horloge du sol et celle de l’argent
Côté agriculture, il faut regarder d’où viennent la potasse, le phosphate et le gaz. Car céréales, oléagineux, cacao et café dépendent de la terre, du climat et des engrais. Le potassium vient de la potasse : le Canada, la Russie et la Biélorussie en extraient 31 des 49 millions de tonnes produites dans le monde, et le canadien Nutrien détient à lui seul environ un quart des capacités mondiales. Le phosphore vient des phosphates : le Maroc en possède 50 des 73 milliards de tonnes de réserves, exploitées par le groupe public OCP. Les engrais azotés, enfin, combinent l’azote de l’air avec de l’hydrogène tiré, le plus souvent, du gaz naturel : leur coût de fabrication suit celui de l’énergie. Le vivant impose aussi son propre délai : un cacaoyer commence à produire après deux à quatre ans et n’atteint son plein rendement que vers huit ans, selon une étude agronomique soutenue par l’Organisation internationale du cacao.
Pendant que la nature prend son temps, le marché lui avance. Et vite. Une tonne de cuivre a deux existences : physique et financière. D’un côté, le métal conduit le courant dans les câbles, les moteurs et les réseaux. De l’autre, il s’échange en Bourse. En 2025, la seule Bourse des métaux de Londres a enregistré près de 42 millions de contrats à terme sur le cuivre, soit plus d’un milliard de tonnes échangées sur le papier, plus de quarante fois la production des mines. Le cours peut se retourner en une séance, alors qu’une capacité de production met des années à suivre. La première semaine de novembre, le cuivre a connu à Londres sa plus forte baisse hebdomadaire depuis mars, emporté par la chute des valeurs liées à l’intelligence artificielle, dont les centres de données consomment du cuivre. Au même moment, le métal physique restait, lui, très recherché : la prime payée pour importer du cuivre en Chine égalait son record. Le lithium, le cobalt ou les terres rares n’ont pas de marché aussi profond : leurs prix se négocient de gré à gré, souvent sur la base des relevés d’agences spécialisées.
L’or se fait attendre
Sur ces marchés, produire immobilise du capital. Pour les mines d’or, de cuivre, de nickel et de lithium ouvertes entre 2020 et 2024, il s’est écoulé en moyenne 17,8 ans entre la découverte du gisement et la mise en service, selon S & P Global, près de trois fois plus que pour celles des années 1990. L’étude attribue cet allongement à l’exploration, aux permis et au financement. Même prolonger une mine en activité demande des milliards et des années : la mine de cuivre souterraine de Chuquicamata a coûté à Codelco environ 5 milliards de dollars, entre l’étude préliminaire de 2002 et la première production de 2019. Et la dépense ne garantit pas la présence de métal en abondance : en huit ans, le groupe public chilien a investi 32 milliards de dollars, et sa production annuelle de cuivre est tombée de 1,7 à 1,2 million de tonnes. Son président l’a reconnu le 9 novembre : ses nouveaux projets ne sont pas en retard, ils produisent, mais leurs résultats sont décevants. Or un tel capital ne s’engage que si le prix attendu promet de le rembourser, avec un rendement.
Ce décalage fabrique les cycles : l’argent afflue vers la mine quand les prix montent et s’en retire quand ils baissent. Les budgets mondiaux d’exploration minière recensés par S & P sont passés de 1,8 milliard de dollars en 2002 à 20,5 milliards en 2012, puis sont retombés à 7 milliards en 2016. Avec la flambée du cuivre, ils repartent : 16,5 milliards prévus en 2026, dont 4,3 milliards pour le seul cuivre, son plus haut niveau depuis 2012. Mais près des trois quarts du budget consacré au cuivre vont encore à des gisements déjà connus. Le cabinet dénombre 263 découvertes majeures de cuivre entre 1990 et 2025, et n’en recense encore aucune pour 2025.
Trop tard, ou trop peu
Résultat : les capacités décidées au sommet d’un cycle arrivent souvent après la fin de la hausse. Le lithium en a fait l’expérience. Après l’envolée de son prix jusqu’à la fin de 2022, les capacités se sont multipliées en quelques années, car l’essentiel n’était pas à découvrir : en Australie, des mines mises en sommeil en 2019 et 2020 ont repris et d’autres se sont agrandies. De nouvelles ont suivi, en Chine, au Zimbabwe et au Mali. Selon l’USGS, la production mondiale a été multipliée par 3,5 entre 2020 et 2025, dont près d’un tiers de hausse sur la seule année 2025. S & P décrit aujourd’hui une surproduction persistante. À l’inverse, les capacités qu’on n’a pas décidées au creux manquent au sommet suivant : c’est le risque qui pèse sur le cuivre pour la fin de la décennie. Quand l’offre ne peut pas suivre, c’est la demande qui finit par céder. Le cacao a été multiplié par quatre entre janvier 2023 et janvier 2025, puis a perdu 70 % en quatorze mois. La récolte des arbres en place s’est redressée pendant que les industriels réduisaient leurs achats de fèves.
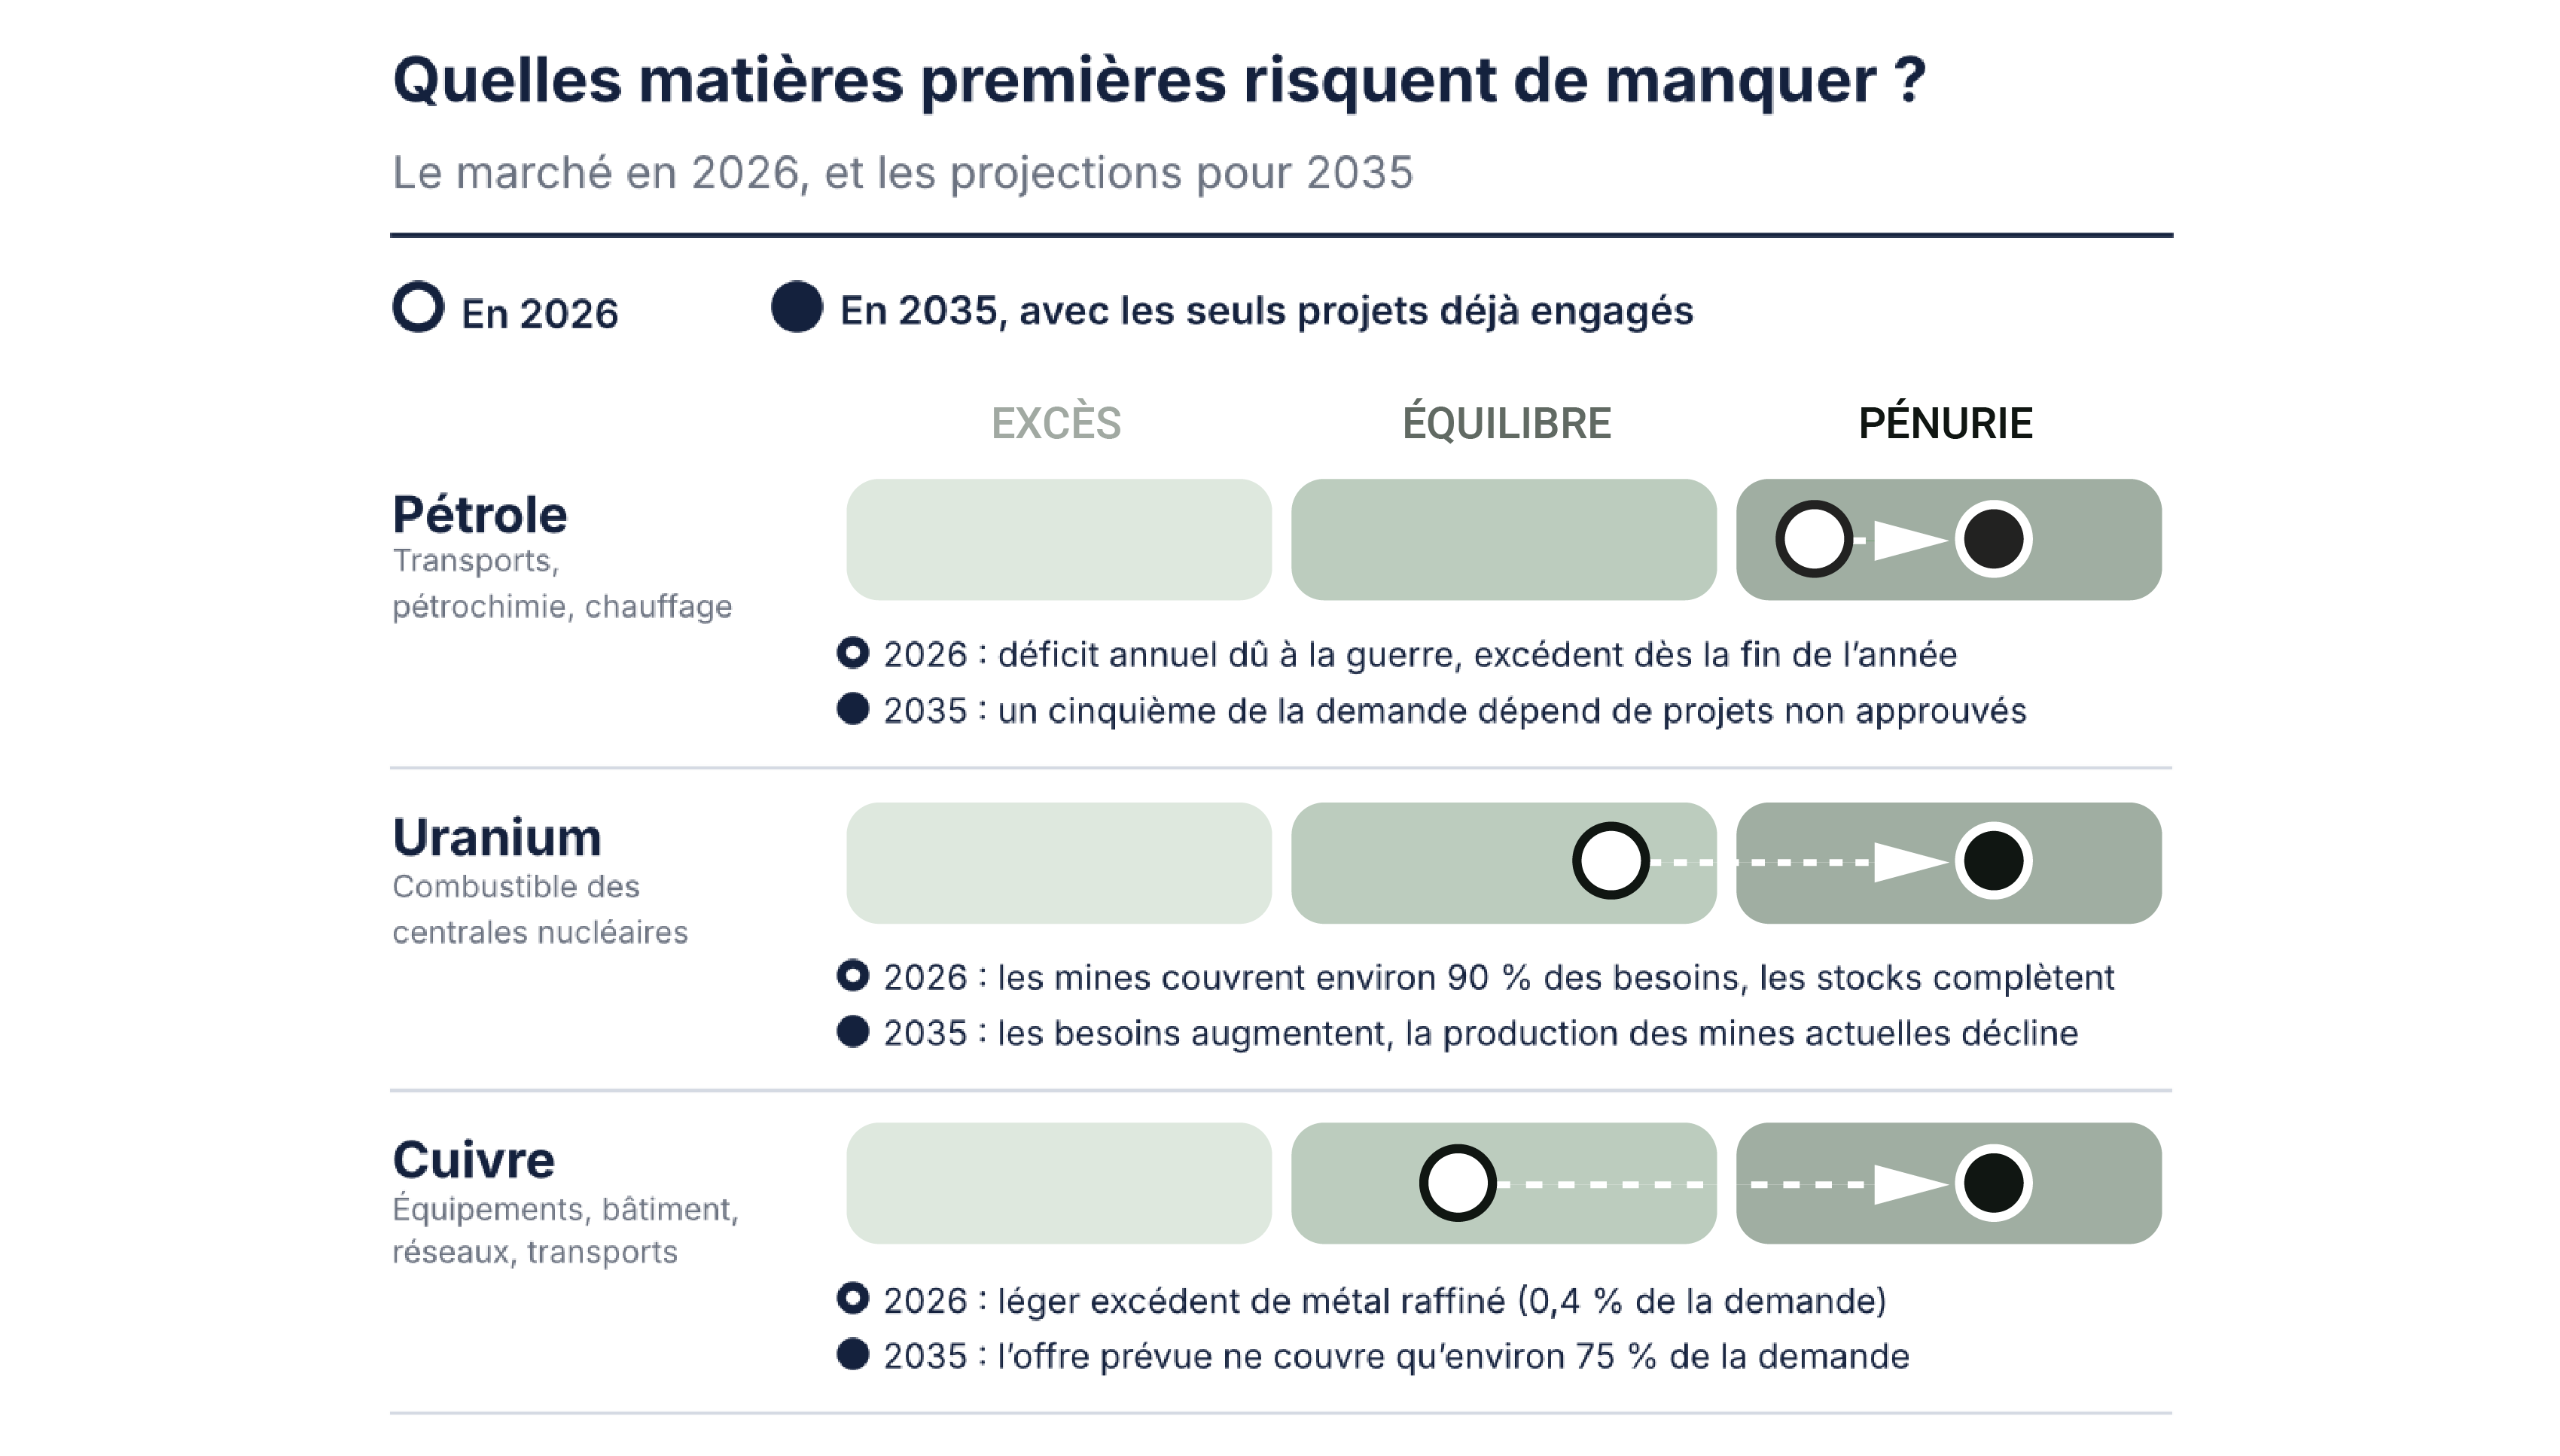
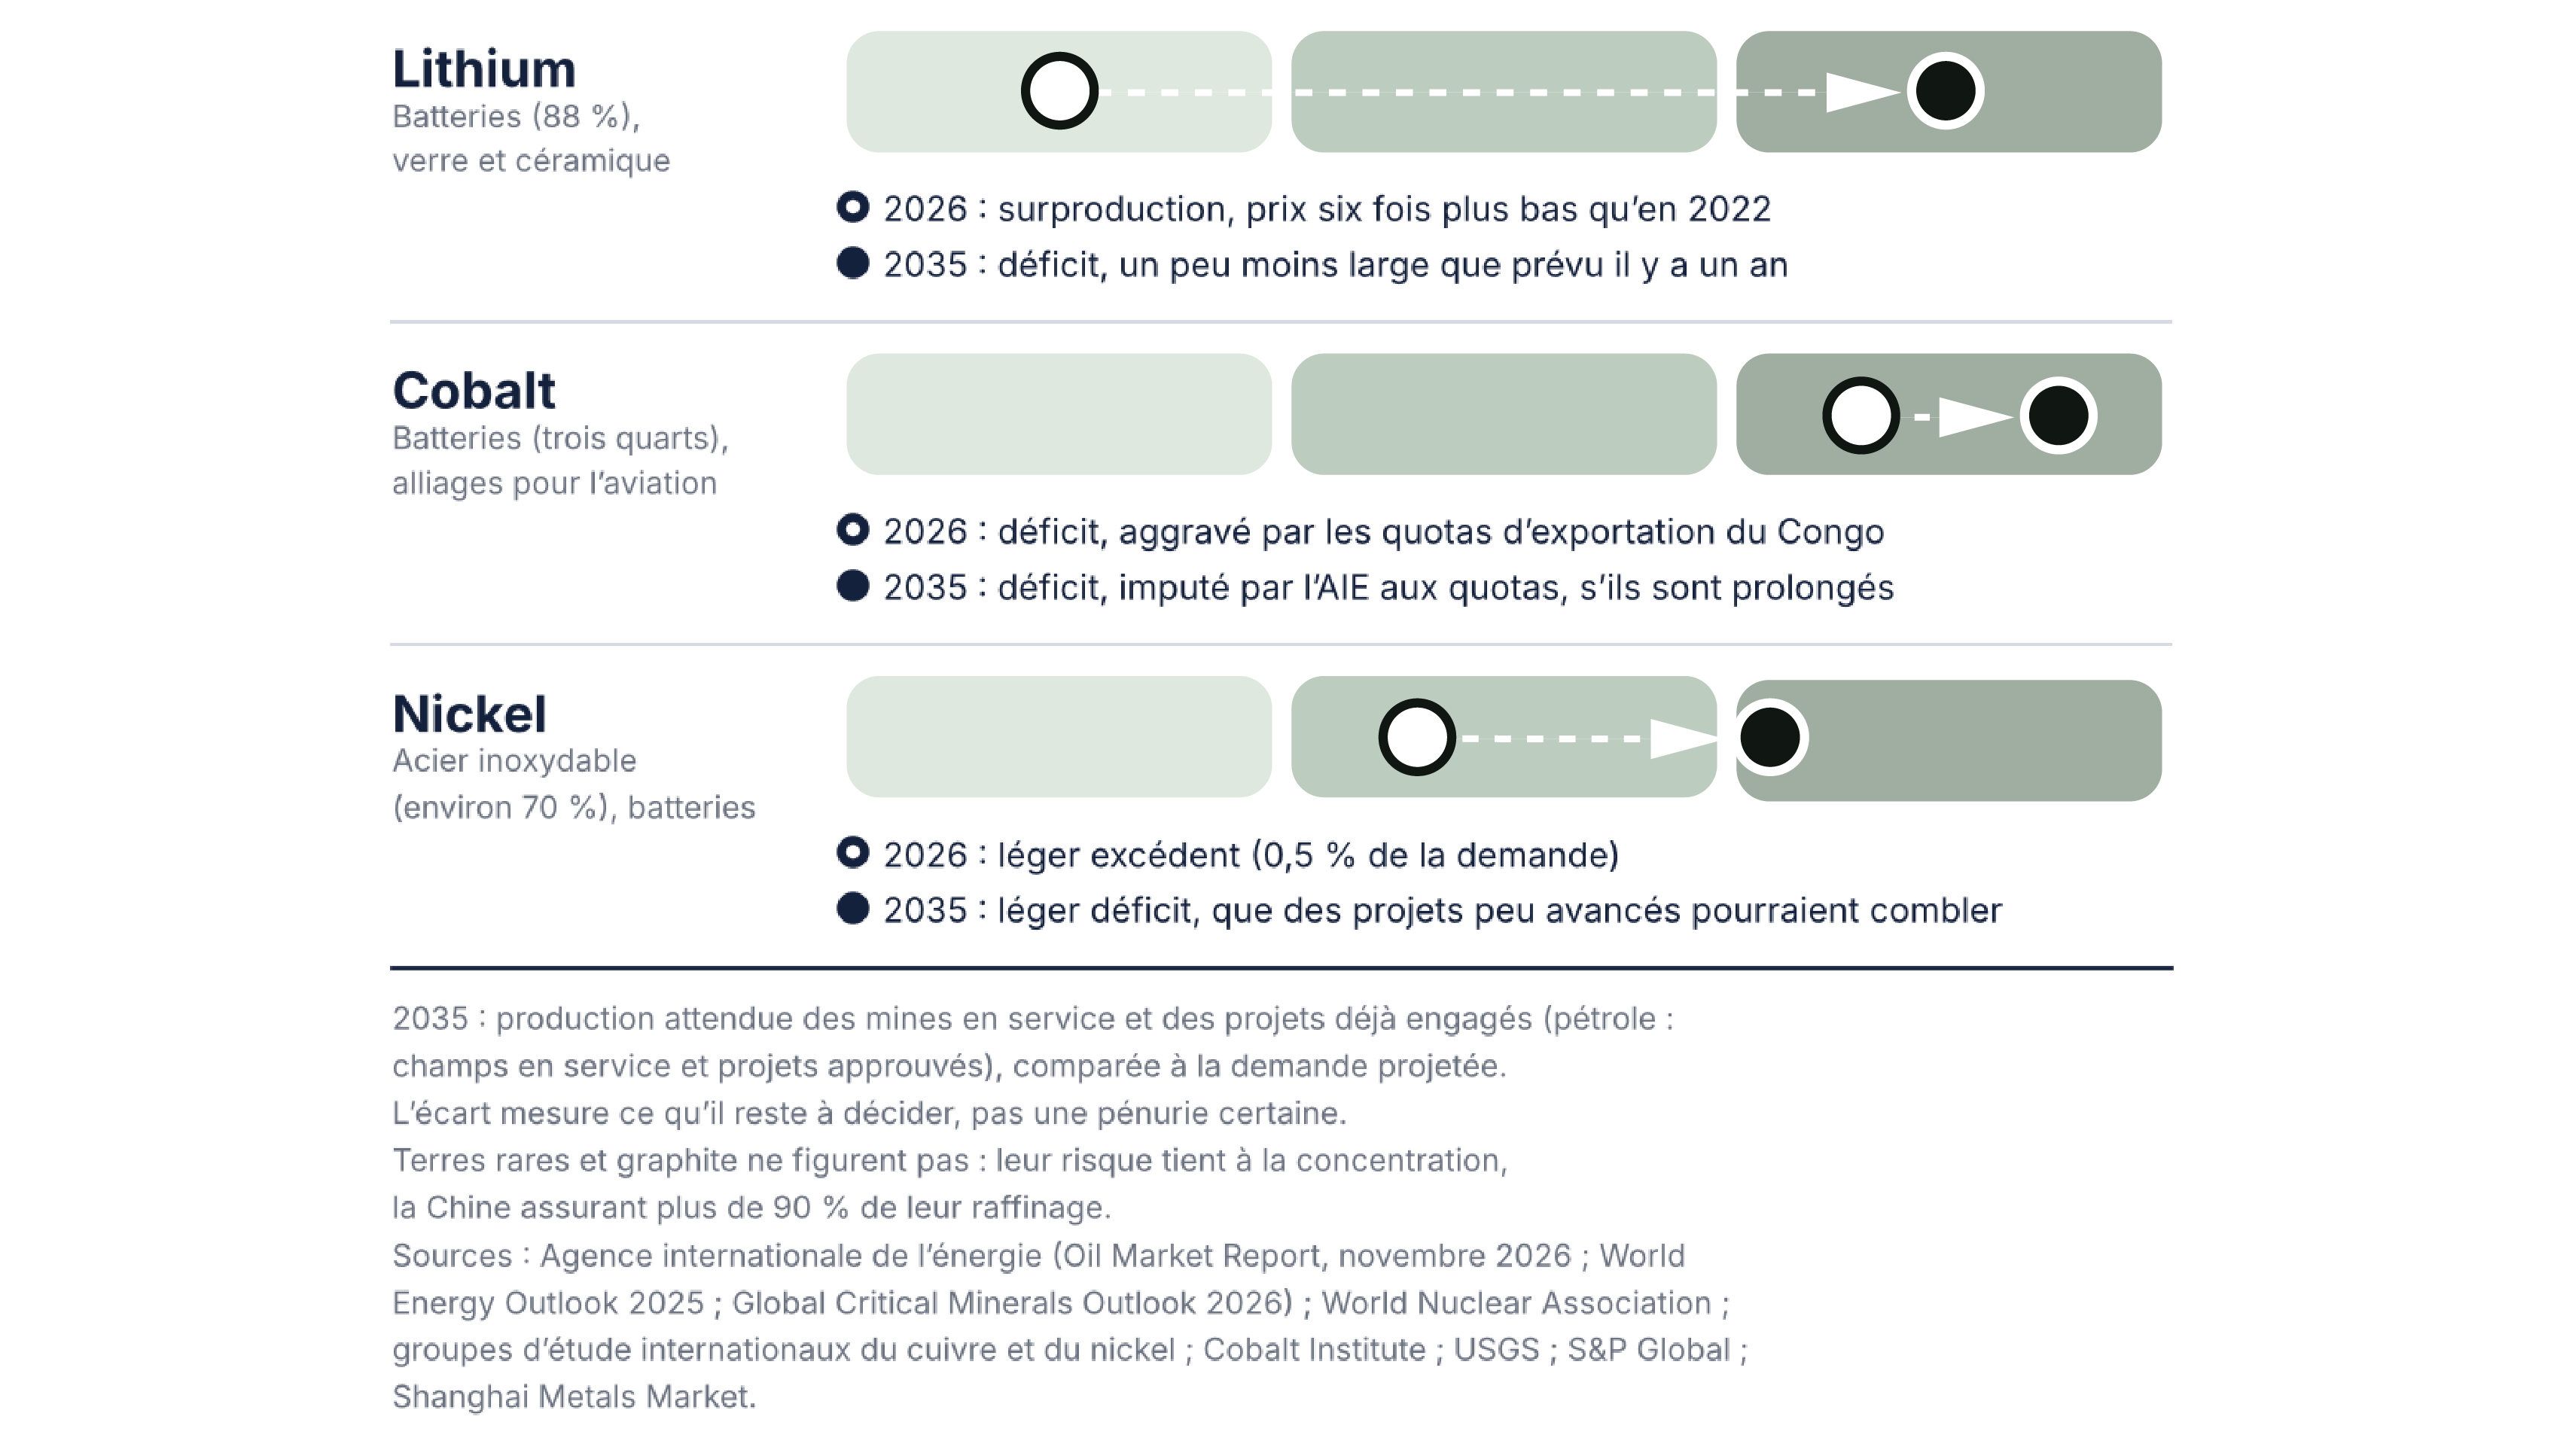
Pour l’industrie qui l’achète, la matière première est un coût à contenir, alors que pour celui qui la produit, son prix doit couvrir les coûts et rémunérer l’investissement. Un cours bas décourage d’ouvrir les mines de demain ; un cours élevé les rend rentables sans les rendre plus rapides. Le financement vient alors aussi d’ailleurs : de l’industriel qui veut sécuriser sa matière, comme Tsingshan en Indonésie ou CATL au Congo, ou de la puissance publique. Même Codelco, endetté d’environ 25 milliards de dollars, cherche aujourd’hui des associés privés pour financer ses mines.
Financer l’attente…
Le sous-sol relève des États, qui délivrent les permis, prélèvent les taxes et fixent de plus en plus souvent des quotas. L’outil de production appartient le plus souvent à quelques groupes, cotés en Bourse et détenus par des fonds et des gestionnaires d’actifs du monde entier, ou adossés à des industriels chinois. Un délai long prolonge la dépendance de ceux qui n’ont ni stocks ni fournisseur de rechange, et profite à ceux qui tiennent l’une de trois positions.
Première position, le gisement. Les restrictions à l’exportation de matières premières critiques recensées par l’OCDE ont été multipliées par cinq entre 2009 et 2024. Leurs motifs diffèrent. Jakarta voulait des usines ; Kinshasa, en suspendant ses exportations de cobalt en février 2025, voulait enrayer la chute d’un prix miné par la surproduction. Le Congo les a ensuite plafonnées à 96 600 tonnes par an pour 2026 et 2027, moins de la moitié de sa production de 2025. Dans les deux cas, c’est le détenteur du sous-sol qui fixe la règle. Et la même logique gagne désormais les déchets : en novembre, l’Inde a interdit d’exporter la poudre noire tirée des batteries usagées, riche en lithium, en cobalt et en nickel, pour la recycler chez elle.
Deuxième position, l’usine. Pour huit des dix matériaux étudiés par BloombergNEF, plus de la moitié des capacités de raffinage se trouvent dans un seul pays, et sept fois sur huit ce pays est la Chine. Pékin sait s’en servir : depuis avril 2025, sept terres rares ne quittent le pays qu’avec une licence d’exportation. Les restrictions plus larges annoncées en octobre 2025 sont seulement suspendues, et le 9 novembre, Pékin a prolongé ce sursis de deux mois, jusqu’au 10 janvier. Reconstruire ce maillon ailleurs prend du temps : l’australien Lynas a mis près de deux ans entre l’autorisation de son usine de Kalgoorlie, en février 2022, et sa mise en service, en décembre 2023, pour une seule étape de la chaîne des terres rares.
Troisième position, le passage : les détroits, les ports, et les négociants qui organisent les flux, à l’image de Glencore, à la fois mineur et marchand. En mars, le trafic dans le détroit d’Ormuz s’était presque tari, et les pays du Golfe avaient réduit leur production d’au moins 10 millions de barils par jour, environ un dixième de l’offre mondiale. L’AIE y voyait "la plus grande perturbation de l’histoire du marché pétrolier". Le Brent, à 71 dollars en moyenne en février, est monté à 120 en avril puis à 125 en octobre, selon la Banque mondiale. Et le passage conserve son tarif quand les barils reviennent : dès septembre, le Golfe avait retrouvé plus des trois quarts de ses exportations de brut d’avant-guerre, mais à la mi-octobre, transporter ce brut vers l’Asie sur un grand pétrolier coûtait plus de cinq fois plus cher qu’avant la guerre, selon l’AIE. Le 10 novembre, les espoirs de paix et le retour des barils ont ramené le Brent sous 92 dollars, son plus bas depuis la fin août.
L’Europe, à l’écart, loin des objectifs
Sur la période 2016-2020 qu’elle a étudiée, la Cour des comptes européenne estime que les capacités de l’Union couvraient environ 8 % de ses besoins en matières premières stratégiques par l’extraction, 24 % par la transformation et 12 % par le recyclage. Le règlement européen de 2024 vise respectivement 10 %, 40 % et 25 % pour 2030. La Chine fournit 97 % du magnésium européen et l’essentiel des terres rares déjà transformées. Solvay à La Rochelle et Neo en Estonie séparent déjà des terres rares, mais ce sont des exceptions : c’est pour transformer les minerais que l’Europe accuse le plus de retard.
Le sol européen possède pourtant des gisements. Mais l’Europe possède aussi sa propre horloge administrative… En janvier 2023, le groupe public suédois LKAB a annoncé avoir trouvé près de Kiruna le plus grand gisement de terres rares connu en Europe, plus d’un million de tonnes d’oxydes. Il prévenait qu’au vu des procédures d’autorisation, il faudrait au moins dix à quinze ans avant de l’exploiter. En France, Imerys a présenté en 2022 son projet de lithium dans l’Allier : de quoi équiper 700 000 véhicules électriques par an, la moitié de la production automobile française, selon le groupe. Annoncée pour 2028, la production commerciale est désormais attendue en 2030 : le groupe invoque la longueur du débat public et les contraintes d’autorisation. La concession a été accordée en octobre 2026, et l’État est entré au capital du projet en avril. Ces autorisations relèvent des États, et Bruxelles tente de les accélérer. Pour les 47 projets qu’elle a déclarés stratégiques en mars 2025, le règlement européen impose aux administrations nationales de se prononcer en 27 mois au plus pour une mine et en 15 mois pour une usine, sans compter la préparation de l’étude d’impact. Les procédures peuvent aller plus vite, mais la roche, elle, garde son rythme. Hors d’Europe, le gisement reprend aussi la main sur des groupes européens. En juin 2025, le Niger a nationalisé la Somaïr, la filiale du français Orano qui exploitait l’uranium d’Arlit depuis 1971.
À chaque époque ses matières
Ces trois positions, le gisement, l’usine et le passage, ont chacune eu leur heure… et leurs maîtres. Vers 1880, Standard Oil contrôlait l’essentiel des capacités américaines de raffinage sans détenir la plupart des puits : le pouvoir était à l’usine. À la même époque, le Chili tirait sa fortune d’un gisement, le nitrate, engrais et matière première des explosifs, dont les exportations ont progressé sans interruption de 1883 à 1914. La chimie allemande a ébranlé cette rente. En 1913, BASF a mis en service à Oppau la première usine de synthèse de l’ammoniac, après cinq années d’industrialisation. Dès 1914, l’industrie chilienne s’inquiétait de la concurrence des engrais artificiels, et la crise d’après-guerre l’a frappée de plein fouet.
Le balancier est revenu vers le gisement dans les années 1970. Le 11 juillet 1971, le Congrès chilien a voté à l’unanimité la nationalisation de la grande mine de cuivre, d’où est née Codelco. Deux ans plus tard, les pays exportateurs de pétrole prenaient la main sur leurs prix. Selon la Banque mondiale, le baril est passé en moyenne de 2,70 dollars en septembre 1973 à 13 dollars en janvier 1974, près de cinq fois plus en quatre mois. Le début du XXIe siècle a placé le pouvoir dans l’usine chinoise, et la multiplication des restrictions à l’exportation signale que le gisement cherche à le reconquérir.
Rattrapage à venir
Au rythme des tendances passées, le Panel des Nations unies projette une extraction en hausse de 60 % entre 2020 et 2060. Un habitant d’un pays riche consomme aujourd’hui six fois plus de matière qu’un habitant d’un pays pauvre, dont la consommation n’a presque pas bougé depuis 1995. Pour le cuivre, BloombergNEF prévoit une hausse de 61 % de la demande entre 2026 et 2050, jusqu’à près de 46 millions de tonnes, et un déficit dès 2028. Il chiffre à 332 milliards de dollars l’investissement nécessaire dans de nouvelles mines, soit plus de 13 milliards par an jusqu’en 2050. L’AIE a ramené d’environ 30 % à 25 % l’écart qu’elle projette pour 2035 entre l’offre minière et les besoins. Au délai moyen actuel, un gisement découvert cette année produirait au début des années 2040 : l’essentiel du cuivre de 2035 devrait donc venir de gisements déjà connus.
Là où le capital privé hésite, la puissance publique prend le relais : en juillet 2025, le ministère américain de la Défense a pris des actions de préférence convertibles, qui doivent faire de lui le premier actionnaire de MP Materials, seule grande exploitation de terres rares des États-Unis, et lui a garanti un prix plancher pendant dix ans. Kinshasa plafonne ses exportations, Bruxelles fixe des objectifs, Washington et Paris prennent des participations : les États s’invitent dans la production.
Le calendrier peut aussi se raccourcir. Le plus court chemin vers le métal passe par les mines déjà ouvertes : selon S & P, les ressources de cuivre recensées augmentent surtout autour des gisements connus. Encore faut-il les exploiter, et Chuquicamata rappelle ce que cela coûte en temps et en argent. Le recyclage et une demande plus lente jouent dans le même sens : le Groupe d’étude international du cuivre prévoit encore un léger excédent de cuivre raffiné en 2026 et en 2027. Si cette tendance dure, la tension annoncée pour la fin de la décennie s’éloignera. La technique, enfin, contourne déjà des goulots, comme l’ammoniac de synthèse l’avait fait pour le nitrate chilien : selon l’AIE, plus de la moitié des batteries de véhicules électriques installées en 2025 étaient au lithium-fer-phosphate, sans nickel ni cobalt.
Lire la carte et observer l’horloge
Pour anticiper, un dirigeant a mieux à suivre que le cours du jour. La carte dit qui tient la matière, et elle peut changer en quelques semaines : un quota, une licence d’exportation ou une prise de participation publique suffit. L’horloge dit quand le métal arrivera. Elle se lit dans l’exploration, qui prépare les mines des années 2040, et dans les décisions d’investissement, prises ou reportées. Le recyclage et les substituts permettent de gagner du temps sur elle.
En 2008, quand l’argent a manqué, les banques centrales en ont créé en quelques semaines. Le métal, lui, ne s’imprime pas : celui qui manquera demain se cherche près de vingt ans à l’avance.
Institutions internationales
- Panel international des ressources des Nations unies (2024)
- Nations unies (2024)
- Agence internationale de l’énergie (septembre 2025 à octobre 2026)
- Banque mondiale (novembre 2026)
- OCDE (2026)
- Commission européenne (mars 2025)
- Cour des comptes européenne (2026)
- Règlement européen sur les matières premières critiques (2024)
Administrations nationales
- USGS, institut d’études géologiques des États-Unis (2021 et 2026)
- Agence américaine d’information sur l’énergie (2025)
- ARECOMS, autorité congolaise des substances minérales stratégiques (septembre 2025)
- Ministère indonésien de l’Énergie et des Ressources minérales (2020)
- Ministère chinois du Commerce (avril 2025 et novembre 2026)
- Direction générale du commerce extérieur de l’Inde (novembre 2026)
- Gouvernement du Niger (juin 2025)
Groupes d’étude et organisations professionnelles
- Groupe d’étude international du cuivre (octobre 2026)
- Groupe d’étude international du nickel (octobre 2026)
- Cobalt Institute (2025 et 2026)
- World Nuclear Association (septembre 2025)
- Organisation internationale du cacao (2026)
Marchés et analystes
- Bourse des métaux de Londres (2025 et novembre 2026)
- ICE Futures Europe (novembre 2026)
- Shanghai Metals Market (novembre 2026)
- BloombergNEF (2026)
- S & P Global Market Intelligence (avril 2025 et 2026)
Entreprises
- BHP (2025)
- Rio Tinto (2025)
- Codelco (novembre 2026)
- CMOC (2025)
- Nutrien (2025)
- Lynas (décembre 2023)
- Solvay (avril 2025)
- Neo Performance Materials (septembre 2025)
- LKAB (janvier 2023)
- Imerys (2022 et 2026)
- MP Materials (juillet 2025)
Histoire
- Bibliothèque nationale du Chili (Memoria Chilena)
- BASF (histoire du groupe)
- Réserve fédérale des États-Unis (2008)