

Business /
Capital-Investissement /
26/10/2026
Celli, ce LBO qui a coûté cher à Ardian obligé de le laisser aux banques
Dix-huit mois après avoir remis 35 millions au pot, Ardian doit encore sauver Celli, son fabricant italien de tireuses à bière. Les banques prennent la main et effacent les trois quarts de la dette.
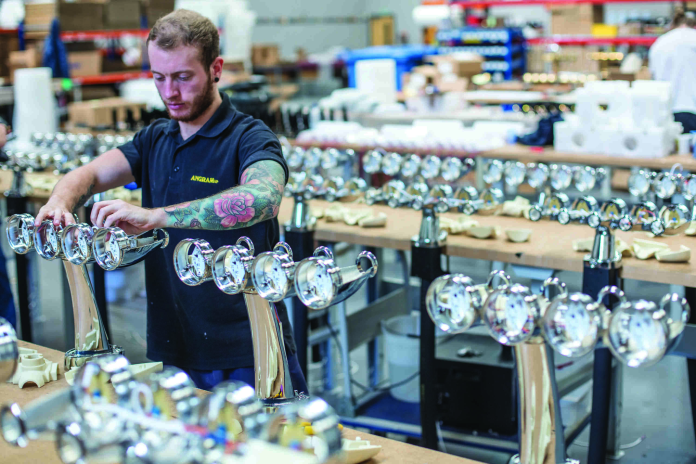
Assemblage de tireuses à bières chez Celligroup (photo D.R.).
- Ce qu’il faut savoir. Le tribunal de Bologne vient d’homologuer l’accord qui évite à Celli le dépôt de bilan. Au 31 décembre 2025, le fabricant italien de tireuses à bière traînait 158 millions d’euros de dette financière, dont 25,6 millions d’intérêts impayés, pour 116,7 millions de chiffre d’affaires, un Ebitda négatif de 20,7 millions et des fonds propres négatifs de 61,5 millions. Les créanciers (BNP Paribas, Natixis, Mediobanca, UniCredit, Banca Ifis, Crédit Agricole CIB) et quelques fonds de dette ont converti 77,4 % de leur exposition en instruments financiers participatifs. Il s’agit de quasi-fonds propres que le droit italien permet d’émettre. Ceux qui ont remis de l’argent reçoivent une catégorie privilégiée de ces titres, avec le droit de nommer un administrateur chargé de la restructuration et des possibilités de veto. L’argent frais se limite à 19,5 millions de financement super-senior, auxquels Ardian ajoute 14 millions. Lazard et Ropes & Gray ont conseillé l’entreprise. Linklaters et DC Advisory étaient du côté des banques.
- Pourquoi c’est un cas de figure intéressant. Quand Ardian a racheté Celli en février 2019 à Consilium et à la famille fondatrice, l’entreprise réalisait 110 millions de chiffre d’affaires et équipait Heineken, Carlsberg, Coca-Cola ou Pepsi. Le dossier a été alors logé dans le programme Sustainable Buyout. Ardian expliquait fin 2020 que le vrai concurrent de Celli n’est pas un autre industriel mais la bouteille elle-même. La thèse était séduisante. Mais elle a buté sur le Covid, qui a fermé les bars deux ans durant, puis sur l’inflation des composants. Le levier d’acquisition, fourni par les mêmes banques qui épongent aujourd’hui les pertes, n’a jamais été réduit. Le rachat de l’espagnol Reyvarsur a ajouté de la dette et peu de synergies. Ardian a été contraint de réinjecter 35 millions d’euros entre 2023 et 2024 avant d’obtenir un report des intérêts et un gel des covenants jusqu’en septembre 2025. Puis le groupe de Dominique Senequier a remplacé la direction et réécrit un business plan à horizon 2029. Finalement, sept ans après l’achat par Ardian, le chiffre d’affaires de Celli est inférieur à celui de 2018 et l’exploitation brûle 20 millions par an.
- Entre les lignes. Celli n’est pas un accident isolé. Yann Chareton, qui avait signé l’acquisition, et Marco Bellino ont quitté Ardian pour Perwyn et PAI, dans une vague de départs que Bloomberg reliait en avril 2025 à l’absence de carried interest du fonds Buyout VI. Ce même fonds avait déjà enterré l’équipementier allemand Weber Automotive, en faillite dès 2019 après un bras de fer avec la famille fondatrice. Quant à Dedalus, le logiciel hospitalier italien dont la vente a été abandonnée en 2022, il vit sous perfusion de dette.
Cette semaine, dans la rubrique Business
Mais aussi