


Comment les armateurs ont mis la main sur les ports du monde
MSC, CMA-CGM, Maersk et Hapag-Lloyd achètent les ports, ouvrent de nouvelles routes et s’étendent au rail et à l’aérien. Enquête sur des armateurs qui détiennent 85 % des conteneurs du globe.
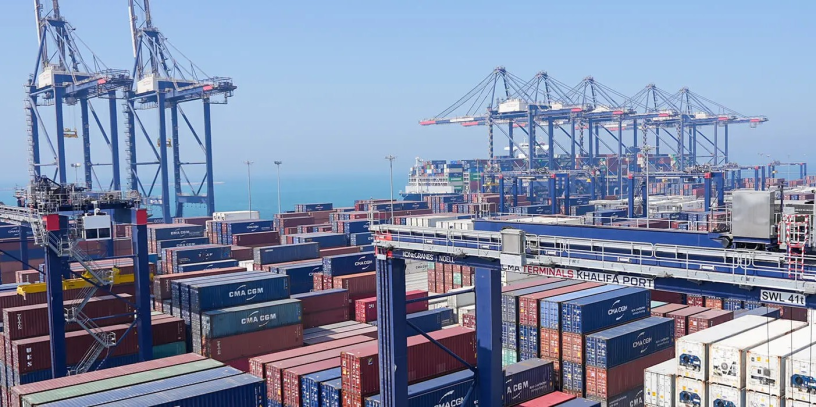
Tout a commencé par une phrase. "Reprendre le canal de Panama" : c’est ainsi que Donald Trump a salué, en mars 2025, l’annonce du rachat par un consortium emmené par BlackRock et MSC des 43 ports que le hongkongais CK Hutchison possédait dans 23 pays, pour une valeur d’entreprise de 22,8 milliards de dollars. Dix-huit mois plus tard, la plus grosse transaction portuaire de la décennie est toujours en cale sèche.
Pékin a exigé un strapontin pour Cosco, puis un fauteuil de commandement ; Panama a annulé la concession de Balboa et Cristóbal ; China Merchants s’est invité en avril à la table pour aider Cosco à financer sa part ; Li Ka-shing propose désormais de découper son empire en tranches régionales, Cosco en Afrique, MSC et BlackRock ailleurs. Rodolphe Saadé, lui, en a tiré la leçon : le veto de Pékin sur les terminaux de Panama est à ses yeux la meilleure illustration du poids qu’a pris la géopolitique dans son métier.
Mais l’impasse panaméenne n’a pas ralenti la ruée, elle l’a déplacée. Depuis que les Gardiens de la révolution iranienne ont fermé le détroit d’Ormuz, au lendemain des frappes américano-israéliennes, chaque armateur cherche des portes d’entrée qui ne dépendent d’aucun détroit. Et nul ne court plus vite que le Marseillais. Le 28 janvier, CMA CGM a créé avec le fonds Stonepeak la coentreprise United Ports, dix terminaux sur quatre continents, dans laquelle l’Américain a investi 2,4 milliards de dollars pour 25 % (soit près de 10 milliards de valorisation).
Un mois plus tôt, le groupe avait pris 100 % de Santos Brasil, le plus grand terminal à conteneurs d’Amérique du Sud. À Hambourg, il entre à hauteur de 20 % dans Eurogate Container Terminal pour financer l’extension Ouest du site (38 hectares et 1 050 mètres de quai supplémentaires, une capacité portée de 4 à près de 6 millions de containers. "La décision d’investir dans ce terminal hambourgeois traduit notre confiance dans la compétitivité de l’Allemagne", commente Rodolphe Saadé, dont le groupe revendique des intérêts dans 64 terminaux à travers le monde. Détail savoureux : Hapag-Lloyd s’apprête à prendre, lui aussi, 20 % du même terminal. Deux rivaux sur un même quai, comme deux compagnies des Indes sur un même comptoir.
Ce n’est pas fini. Le 24 août, à Paris, en marge de la visite du prince héritier Mohammed ben Salmane et en présence d’Emmanuel Macron, CMA CGM et Red Sea Gateway Terminal ont signé les accords définitifs du Terminal 4 du port islamique de Djeddah : 434 millions de dollars, l’un des plus importants investissements étrangers dans le secteur maritime saoudien. Un terminal de 2,6 millions de containers sur la mer Rouge, c’est-à-dire hors de la nasse d’Ormuz. Rodolphe Saadé a signé, dans la foulée, un terminal multimodal à Sohar, en Oman, avec le groupe Asyad, et un partenariat stratégique avec le Kenya.
Le 9 septembre dernier, enfin, retour aux sources : concessionnaire du terminal de Beyrouth depuis quatre ans, CMA Terminals va y investir 100 millions de dollars pour porter sa capacité de 1,2 à 2,8 millions de containers, étendre les zones de stockage de 45 à 80 hectares, construire une zone douanière équipée de scanners, le tout en dix-huit mois. Quand un armateur rebâtit le port d’un pays en ruine, il n’achète pas que des grues : il achète l’entrée d’une nation.
La clé du remorqueur...
MSC joue la même partition avec ses milliards localisés à Genève. Terminal Investment Limited, son bras portuaire, a pris 49 % de Vizhinjam, premier hub de transbordement en eau profonde de l’Inde, pour 1,39 milliard de dollars, et négocie avec China Merchants une part de Hambantota, le port sri-lankais tombé dans l’escarcelle chinoise. Le Suisse détient déjà 49,9 % de HHLA, l’opérateur historique de Hambourg, et 56 % du brésilien Wilson Sons.
Mais le coup le plus subtil de MSC ne s’est pas joué sur un quai : il s’est joué à quai. Un porte-conteneurs ne franchit aucune passe et ne s’amarre nulle part sans deux ou trois remorqueurs ; celui qui tient le remorqueur tient la clé du port, quel que soit le propriétaire du terminal. Or ce marché, jadis éclaté entre capitaineries et sociétés locales, est devenu en trois ans un duopole – puis presque un monopole – dans lequel MSC s’est glissé. En octobre 2022, l’armateur avait payé entre 1,2 et 1,4 milliard d’euros les Rimorchiatori Mediterranei, rebaptisés MedTug, et pris dans la foulée 7 % de Boluda Towage, la filiale de remorquage du groupe valencien de Vicente Boluda, pour 87 millions d’euros.
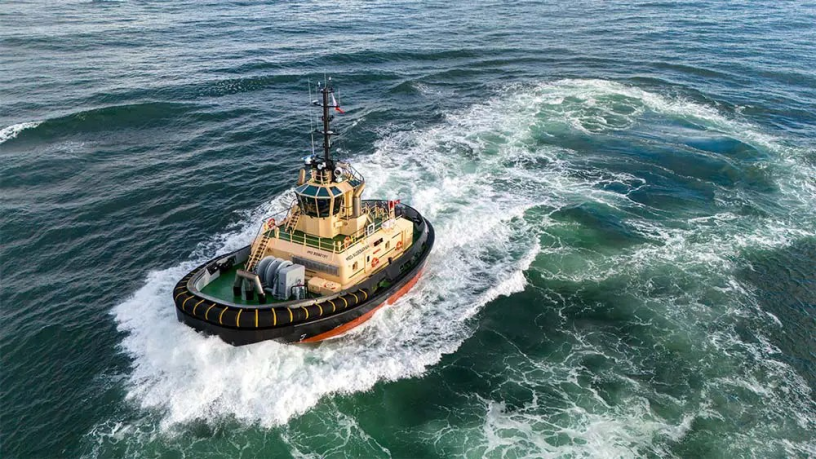
Le Valencien, lui, avalait le néerlandais Smit Lamnalco et ses 111 remorqueurs, présents en Australie, au Moyen-Orient et en Afrique de l’Ouest, et délogeait Svitzer, la filiale de Maersk, de la première place mondiale ; puis, en juin 2024, les Abeilles International, dont les six remorqueurs de haute mer assurent pour le compte de l’État la sécurité des 3 100 kilomètres de côtes françaises. En février 2025, les deux familles ont fusionné leurs flottes : MSC apporte les 170 à 180 remorqueurs de MedTug, déployés d’Italie à Singapour et de la Colombie à la Norvège, et monte à 49 % d’un ensemble de quelque 800 unités et 1,2 milliard d’euros de chiffre d’affaires, les Boluda conservant 51 %. Le numéro un mondial du conteneur est ainsi devenu le copropriétaire du numéro un mondial du remorquage. Les Aponte ne possèdent pas seulement les navires et les terminaux : ils possèdent la manœuvre qui fait entrer les navires des autres.
Hapag-Lloyd, de son côté, a fait de sa filiale Hanseatic Global Terminals une machine à racheter des quais – 25 % de Maasvlakte II à Rotterdam, un doublement de sa part dans le TC3 de Tanger Med, une majorité au Havre – avec l’objectif fixé par Rolf Habben Jansen de dépasser trente terminaux en 2030. Même les opérateurs purs suivent : DP World a signé à Fujairah une concession de cinquante ans pour deux terminaux sur le golfe d'Oman, loin d’Ormuz, alors que son navire amiral de Jebel Ali a perdu 5,7 % de ses volumes au premier semestre.
Le monde redessiné : le cap, le Nord, l’océan Indien
Le premier effet de la fermeture du détroit d’Ormuz et de la guérilla des Houthis est que les passages de porte-conteneurs par le cap de Bonne-Espérance ont plus que triplé en trois ans. Environ 70 % des flux qui passaient par la mer Rouge en 2023 contournent désormais l’Afrique. Dans le Golfe, 170 porte-conteneurs se sont retrouvés immobilisés. Les primes d’assurances ont bondi de 1 200 %, et CMA-CGM a facturé une "surcharge de conflit" de 2 000 dollars par container. "On a remis plusieurs pièces dans la machine", soupire Édouard Louis-Dreyfus.
Le détroit a rouvert quelques semaines après le mémorandum signé à Versailles le 17 juin entre Trump et le président Masoud Pezeshkian, avant que la trêve ne s’effondre le 8 juillet et qu’un second blocus américain des ports iraniens ne s’installe. Djeddah, sur la mer Rouge, est devenu le hub où débarquent MSC, CMA CGM, Maersk et Cosco avant que les camions ne prennent le relais vers le Golfe. "Nous avons mis en place des corridors logistiques alternatifs", dit Saadé.
Mais les armateurs ne subissent pas la géographie : ils l’arbitrent. Maersk a rapatrié quatre de ses treize services Asie-Europe par Suez, environ un tiers de ses volumes, malgré un carburant renchéri de 44 % sur un an. "Si nous sentons un risque, nous détournerons les navires par l’Afrique", prévient Vincent Clerc le directeur général du groupe.
Au Nord, une autre histoire s’écrit, en mandarin. Le 15 août, le Dubaï Tower a quitté Ningbo pour FelixStowe par la route maritime du Nord : première ligne hebdomadaire régulière entre la Chine et l’Europe par l’Arctique, huit rotations jusqu’au 3 octobre, sept navires de 1 500 à 4 900 containers opérés par Sea Legend, vingt à vingt-deux jours au lieu de quarante par Suez, pour des batteries et des panneaux solaires.
Le vrai théâtre est plus au sud. Vizhinjam, à dix milles nautiques de la grande route Est-Ouest, donne à MSC un point d’appui indien face à Colombo – et Rodolphe Saadé, qui fait construire six navires au chantier de Cochin, juge que l’Inde est désormais un pays crédible pour bâtir des navires. Sur le Pacifique, Chancay, le méga-port péruvien de 3,5 milliards de dollars détenu à 60 % par Cosco, a traité 200 000 containers au premier semestre, en hausse de 71 %. L’extraterritorialité, si chère aux compagnies des Indes, est de retour. Les entreprises chinoises détiennent des participations dans des terminaux qui traitent plus de 27 % du trafic mondial de conteneurs, soit 145 ports à l’étranger, rappelle l’économiste Arnaud Orain.
L’oligopole des océans
De cette tectonique émerge une chose que le monde n’avait pas vue depuis la Compagnie néerlandaise des Indes orientales : une poignée d’entreprises privées tiennent physiquement le commerce du globe. MSC aligne 21,6 % des containers présents sur le globe, pulvérisant le record de 19,3 % établi par Maersk en 2018. Il a franchi le cap des mille cargos au deuxième trimestre. Soren Toft, son directeur général, y voit un réseau mondial et totalement indépendant et promet de continuer à investir "avec confiance" dans les navires, les terminaux et la logistique, quel que soit le désordre géopolitique. Le Danois passé chez les Aponte avait déjà donné la doctrine en refusant toute alliance : "Nous serons maîtres de notre destin." Et la philosophie : "Nous sommes une entreprise familiale, nous pensons vraiment à long terme." Les dix premiers transporteurs contrôlent 84,7 % de la capacité mondiale.
Et ils gagnent de l’argent avec le chaos. CMA CGM a réalisé au deuxième trimestre 15,7 milliards de dollars de chiffre d’affaires, en hausse de 19,2 %, et un Ebitda de 3 milliards, en progression de 31 %. C’est "le fruit de notre stratégie d’investissement dans des actifs stratégiques", commente Rodolphe Saadé. Maersk affiche 28,7 milliards de dollars de revenus au premier semestre, un deuxième trimestre en hausse de 20 %, et a relevé ses prévisions annuelles de 2 milliards ; son alliance avec Hapag-Lloyd dégage 950 millions de dollars d’économies par an.
Ce pouvoir a des visages, et ce sont des visages de famille. En avril, Gianluigi Aponte a formellement transmis MSC à ses enfants Diego et Alexa. À Marseille, les Saadé règnent sur 160 000 salariés, 54,4 milliards de dollars de chiffre d’affaires, et un groupe de médias en plein développement. Ces dynasties n’ont ni actionnaires impatients ni analystes à ménager : elles ont des rentes de crise à recycler, et elles les recyclent en béton et en grues. Lorsque le port d’Anvers annonce se doter de missiles antiaériens, on comprend que le quai est redevenu une place forte.
Le rail, les airs et le dernier kilomètre
Le paradoxe américain est saisissant. En présentant le 13 février son Maritime Action Plan, l’administration Trump a reconnu que près de 99 % du commerce maritime international des États-Unis voyage sur des navires construits, possédés et immatriculés à l’étranger. Le plan promet une "flotte commerciale stratégique" et une taxe universelle sur les navires construits hors du pays – un cent par kilogramme importé, 66 milliards de dollars sur dix ans – et attend le Congrès. Rodolphe Saadé, reçu dans le Bureau ovale, avait promis 20 milliards de dollars sur quatre ans, et plus de 20 % de son chiffre d’affaires se fait aux États-Unis. En février, CMA CGM n’en avait dépensé qu’un milliard, entièrement dans ses terminaux de Bayonne (dans le New Jersey) et de Los Angeles, et pas un dollar dans un chantier américain. La première puissance navale du monde est un pays sans armateur : ses portes d’entrée – Maher Terminals à New York, le plus grand terminal de la côte Est, bientôt en vente – se négocient entre Dubaï, Genève et Marseille.
Le premier scénario des armateurs est l’intégration totale, celui de "la nouvelle Compagnie des Indes". CEVA Logistics (groupe CMA-CGM) réalise 5 milliards de dollars de chiffre d’affaires trimestriel, a signé avec BYD et Chery pour convoyer les voitures chinoises jusqu’au client final, ouvert un entrepôt automatisé à Alashankou, sur la frontière kazakhe, et Colis Privé rachète Paack pour l’e-commerce ; le groupe a avalé Freightliner, leader du rail de fret britannique, l’italien Fagioli, le turc Borusan, et une société de maintenance aéronautique pour sa compagnie cargo. MSC a payé 5,7 milliards d’euros Bolloré Africa Logistics – ports, rails et entrepôts de tout un continent –, aligne sept Boeing 777 cargo, possède la compagnie ferroviaire Italo, les remorqueurs de Boluda déjà évoqués, le troisième transporteur mondial de voitures, et Medlog vient d’entrer à l’Interporto de Bologne. Maersk, qui avait rétropédalé sur son rêve d’intégrateur, affiche neuf trimestres consécutifs d’amélioration de marge dans sa logistique. Son patron a livré la clé : le goulot d’étranglement passe désormais des navires à la terre, et quinze ans de sous-investissement dans les ports et le rail ne se rattrapent pas vite. Celui qui possède le goulot fixe le prix.
Le deuxième scénario est financier : l’armateur-gestionnaire d’actifs. Stonepeak chez CMA CGM, BlackRock-GIP chez MSC, L’IMAD retirant AD Ports de la Bourse d’Abou Dhabi pour 2,1 milliards de dollars : les fonds achètent des flux garantis, les armateurs achètent du temps. Le troisième scénario est souverain. Bruxelles a adopté le 4 mars une stratégie industrielle maritime et portuaire. Riyad et Beyrouth signent avec les Saadé sous l’œil de l’Élysée. Quant à la Chine, elle flèche ses ports et ses routes. Dans ce monde-là, un terminal est une ambassade, une ligne régulière est une alliance, et un armateur devient l’auxiliaire d’un État – ou son concurrent.
Les prédateurs ont changé de pavillon
Sir Walter Raleigh (le champion de la colonisation britannique sous Elisabeth Ière) l’écrivait depuis la Tour de Londres : "qui commande la mer commande le commerce, et qui commande le commerce commande le monde. L’amiral Castex ajoutait que la mondialisation n’est qu’une maritimisation de l’économie. Nous avons cru, depuis 1945, que cette maxime s’adressait aux marines de guerre. Elle s’adresse aujourd’hui à quatre familles. Les prédateurs de notre époque ne sont plus seulement les plateformes qui capturent les données ou les fonds qui dépècent les conglomérats : ce sont des armateurs qui capturent les quais, les remorqueurs, les rails, les avions et les entrepôts, c’est-à-dire la matière même dont est fait l’échange.
Aux siècles des compagnies des Indes, les États louaient aux marchands des flottes et des comptoirs pour projeter leur puissance. Au siècle d’Ormuz fermé et de l’Arctique ouvert, ce sont les marchands qui louent aux États leur protection – et qui, en attendant Washington, se paient les ports de l’Amérique. La mer n’appartient à personne, dit le droit. Ses portes, elles, ont trouvé leurs propriétaires.