


Business /
Capital-Investissement /
14/09/2026
Nemera en vente : le private equity teste le prix de l'obésité
Astorg et Montagu étudient la cession de Nemera, le fabricant français de stylos injecteurs pour Wegovy et Zepbound. Valorisation visée : 3 milliards d'euros, sur un marché des sorties grippé.
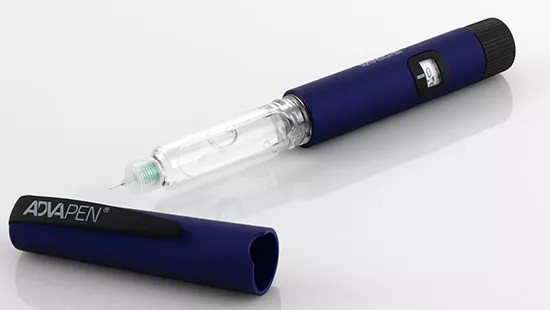
Le stylo injecteur réutilisable AdvaPen, de Nemera (photo D.R.).
- Ce qu’il faut savoir. Sept ans après l'arrivée d'Astorg Partners aux côtés de Montagu Private Equity au capital de Nemera, les deux fonds préparent leur sortie. Le fonds britannique avait racheté en 2014 la division dispositifs médicaux de Rexam, rebaptisée Nemera, avant d'y réinvestir en 2019. Ces deux gros fonds de capital-investissement ont mandaté des conseils pour étudier la cession de leur participation majoritaire dans le fabricant français de dispositifs d'administration de médicaments, sur la base d'une valorisation d'environ 3 milliards d'euros. Le processus, encore préliminaire, devrait être lancé dans les prochains mois, avec une enchère formelle à la clé, à laquelle fonds et industriels de la santé devraient être conviés. Toutes les options restent ouvertes : vente à un industriel, troisième LBO avec un autre fonds, ou cession partielle sur le modèle de l'entrée de LGT Capital Partners en minoritaire, en août 2025, une opération pilotée par Morgan Stanley qui avait déjà valeur de test de marché.
- Pourquoi cette vente éventuelle est importante. Le calendrier n'est pas anodin. Nemera arrive sur le marché au moment où Ardian sonde, avec UBS, les acheteurs potentiels de Swissbit, spécialiste suisse du stockage industriel valorisé plusieurs milliards de dollars sur la base d'environ 250 millions de dollars de résultat annuel, un mois après avoir cédé GBA Group à Bridgepoint. L'offre de gros actifs s'épaissit alors que la demande, elle, hésite. Selon S&P Global, le nombre de sorties du private equity a reculé de 6 % au premier semestre 2026, acheteurs et vendeurs ne parvenant pas à s'accorder sur les prix. Les investisseurs institutionnels réclament des distributions ; sans retour de cash, pas de nouvelles souscriptions, et les levées de fonds s'en ressentent. En France, le nombre d'opérations bouclées avait déjà chuté de 13 % en 2025. Dans ce contexte, seuls les actifs de premier choix se paient au prix fort. Nemera, avec ses revenus récurrents et son exposition au GLP-1, appartient à cette catégorie.
- Entre les lignes. Nemera n'est pas un plasturgiste comme les autres. Basé à La Verpillière (dans l’Isère), le groupe de 2 000 salariés conçoit et fabrique auto-injecteurs, stylos, inhalateurs, compte-gouttes ophtalmiques et pompes pour les laboratoires, les biotechs et les génériqueurs, en sous-traitance comme en dispositifs propriétaires, face à des concurrents comme le suisse Ypsomed ou l'italien Stevanato. Son atout maître : les stylos injecteurs des traitements anti-obésité de Novo Nordisk (Wegovy) et d'Eli Lilly (Zepbound), un marché que les banques d'affaires situent entre 100 et 150 milliards de dollars à l'horizon 2030.
Cette semaine, dans la rubrique Business
Mais aussi