


Chine : des prix bas... mais à quel prix ?
En Chine, seule une poignée de champions, comme les leaders de la batterie ou quelques constructeurs, gagnent réellement de l’argent avec les prix qu’ils pratiquent à l'export. Mais derrière eux, des centaines d’entreprises vendent à marge nulle ou négative sans pouvoir s’arrêter. Jusqu'à quand ?
Février 1972, Richard Nixon et Henry Kissinger arrivent à Pékin, vingt-trois ans après la rupture des relations entre les deux pays. La Chine qui les reçoit sort à peine de la Révolution culturelle : un pays qui comptera un milliard d’habitants dix ans plus tard et qui pèse alors moins de 1 % des exportations mondiales. Son commerce extérieur vaudra encore 39 milliards de dollars en 1980 - ce que réalise en un trimestre un grand groupe européen d’aujourd’hui. Le motif officiel du voyage est diplomatique : détacher Pékin de Moscou, desserrer l’étau vietnamien. Sa portée fut d’un autre ordre.
Les économies occidentales butaient alors sur une difficulté qui ne s’est jamais vraiment levée depuis : les gains de productivité s’essoufflaient, les salaires avaient longtemps monté et le rendement du capital investi s’effritait dans l’industrie. Deux verrous sautent la même année. D’abord, en août 1971, Washington suspend la convertibilité du dollar en or : la création monétaire perd sa contrainte métallique. Puis, en février 1972, avec l’ouverture de la Chine, la porte s’entrouvre sur le plus grand réservoir de main-d’œuvre bon marché de la planète. Les deux mouvements resteront longtemps séparés et il faudra les réformes de Deng, puis les zones économiques spéciales, puis l’OMC pour que les capitaux occidentaux s’y déplacent massivement. Mais les conditions étaient posées.
La montée est lente : la Chine ne pèse que 1 % des exportations mondiales en 1980 et 1,9 % dix ans plus tard, quand la valeur annuelle de son commerce a pourtant triplé. Shenzhen, désignée zone économique spéciale en 1980, compte alors 30 000 habitants ; elle en compte aujourd’hui plus de dix-sept millions. La bascule vient de décembre 2001, avec l’adhésion à de la Chine l’Organisation mondiale du commerce. La Chine assure aujourd’hui de l’ordre d’un tiers de la production manufacturière mondiale, contre environ 15 % pour l’Union européenne.
Le prix de l’arrangement
Trois décennies durant, l’arrivée de biens manufacturés bon marché a produit en Europe une désinflation importée. Les prix des équipements, du textile, de l’électronique ont cessé de monter, souvent baissé. Le pouvoir d’achat s’est trouvé soutenu sans qu’il faille toucher aux salaires. Dans le même temps, la part de l’industrie manufacturière dans le PIB de l’Union est passée de 17,4 % en 2000 à 14,3 % en 2024. Mais réduire la perte à ce seul ratio serait trop court : l’Europe n’a pas seulement cédé du terrain chez elle, elle en a cédé partout ailleurs. Sur les marchés africains, latino-américains, sud-est asiatiques où les exportateurs européens tenaient des positions anciennes, ce sont désormais des fournisseurs chinois qui livrent les machines, les véhicules et les équipements. Un quart des exportations européennes se dirige aujourd’hui vers des marchés où la pression concurrentielle chinoise est jugée élevée. C’est même un tiers des exportations pour l’Allemagne. Le recul se traduit donc à deux endroits : dans les usines qui ferment ici, et dans les commandes qui ne viennent plus de là-bas.
Mettre ce recul au seul compte de la Chine serait une facilité. Il avait commencé avant elle et ses causes sont largement continentales. Les groupes européens ont déplacé leurs propres chaînes d’approvisionnement vers l’Asie, pour comprimer des coûts que leurs actionnaires jugeaient trop lourds. Depuis 2022, la flambée des prix de l’énergie a fait le reste : les fermetures dans l’aluminium, les engrais ou la chimie de base tiennent au prix du gaz, plusieurs fois supérieur ici à ce qu’il coûte aux États-Unis ou en Asie, bien plus qu’à un concurrent chinois moins cher. S’y ajoutent les délais d’autorisation et le poids du cadre réglementaire, qui pèsent dans tout arbitrage d’implantation. Les deux phénomènes se tiennent néanmoins. Le prix contenu en rayon et l’atelier qui ferme sont la même opération, regardée depuis le caddie ou depuis l’établi. Et ni l’ouverture de 2001, ni la fermeture américaine d’aujourd’hui n’ont été décidées à Bruxelles.
Un pays qui produit plus qu’il ne consomme
En 2023, la consommation des ménages représentait un peu moins de 40 % du PIB chinois. Sur la même base et la même année, la part atteignait environ 68 % aux États-Unis, 53 % en France, 50 % en Allemagne. Soit près de trente points d’écart avec les Américains, une quinzaine avec les Français. Cela signifie que la Chine fabrique des biens en quantité que nul n’égale, mais que ses ménages en achètent une part minime, comparé aux grandes économies. Pékin ne le conteste pas. Le 17 août 2026, dans son bilan des sept premiers mois de l’année, le Bureau national des statistiques écrit que "le déséquilibre intérieur entre offre forte et demande faible reste aigu". C’est l’appareil statistique du pays qui l’énonce, dans son communiqué de conjoncture.
Le débouché extérieur
En 2025, les exportations chinoises ont augmenté de 5,5 %. Elles ont reculé de 20 % vers les États-Unis, mais progressé de 8 % vers la zone euro, de 13 % vers les pays de l’ASEAN et de 26 % vers l’Afrique. En février 2026, la Banque centrale européenne jugeait le détournement encore limité pour la zone euro, et elle n’a pas révisé cette lecture. Ce qui a changé depuis n’est pas le détournement, c’est le volume. L’Union accumule un déficit commercial avec la Chine au rythme d’environ 1,15 milliard de dollars par jour - ce qui représente plus de 400 milliards sur une année pleine - que le responsable européen du commerce qualifie d’insoutenable. Les exportations chinoises ont atteint un record de 3 800 milliards de dollars en 2025, et leur progression s’est poursuivie de 14 % sur les sept premiers mois de 2026, mesurée en yuans, alors même que les expéditions vers les États-Unis s’effondrent. Le mouvement a commencé avant les barrières américaines et ne s’arrêtera pas avec elles.
D’où vient le "prix chinois" ?
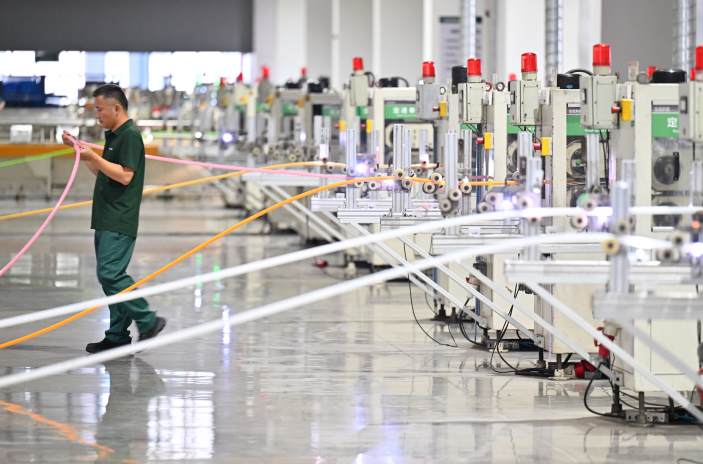
Un industriel européen confronté à une concurrence chinoise à trente pour cent sous son propre coût de revient se pose une question simple : d’où vient l’écart, et va-t-il durer ? La réponse n’est pas la même selon les cas, et elle commande la riposte. Premier cas : la productivité. Les grands groupes chinois tiennent la chaîne entière, de la mine au produit fini, et s’épargnent ainsi les marges intermédiaires. Ils bénéficient d’une électricité bon marché dans les provinces du Nord-Ouest, d’usines très automatisées, de volumes que personne n’égale. Rien d’artificiel là-dedans : une industrie a appris plus vite que les autres, et cet avantage-là ne se dissipera pas.
Second cas : l’écoulement. Une usine ne s’arrête pas comme on ferme un robinet. Quand la demande manque, les capacités restent, les stocks montent, et le prix devient la seule variable d’ajustement : le producteur ne vend plus au prix qui lui rapporte, il vend au prix auquel on lui achète. Souvent en dessous de son coût de revient. La loi chinoise sur les prix l’interdit depuis 1998 quand l’objectif est d’évincer un concurrent ; Pékin est en train de la réécrire - première révision en vingt-sept ans, mise en consultation publique à l’été 2025 - et le motif affiché est cette guerre des prix.
L’acheteur européen, lui, lit le même montant sur la facture. Rien ne lui dit s’il a devant lui un concurrent plus efficace ou un concurrent aux abois. La différence commande pourtant tout : le premier gardera son avantage quoi qu’il arrive, le second baissera ses prix aussi longtemps que durera l’excédent de capacité.
Il existe un troisième cas, et c’est celui que l’acheteur rencontre le plus souvent. Un fournisseur techniquement efficace, rentable au niveau de son groupe, qui bénéficie d’un coût du capital, d’un foncier et d’intrants avantageux, et qui accepte une marge faible sur un marché pour y prendre position. Ce n’est ni la productivité seule, ni la vente à perte. C’est ce que l’enquête européenne sur les véhicules électriques a établi en 2024 : la chaîne de valeur chinoise bénéficie de soutiens publics compensables tout au long de son parcours.
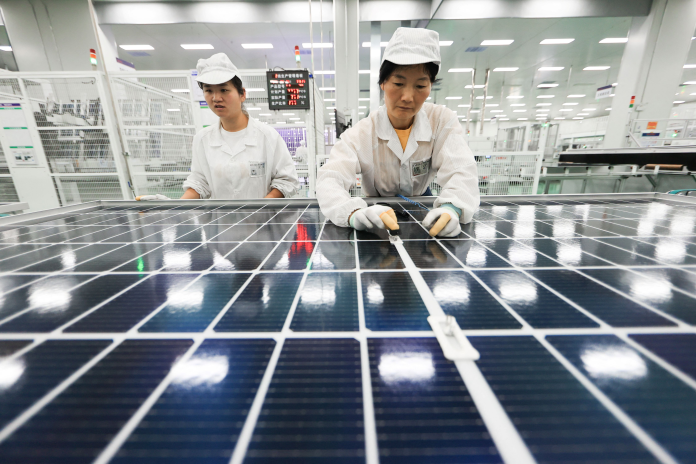
En Chine, la deuxième situation s’est néanmoins généralisée au point que Pékin a dû lui donner un nom. Depuis 2020, un mot s’est imposé dans le vocabulaire économique du pays : neijuan, qu’on traduit par "involution". Il décrit un secteur où les entreprises, trop nombreuses et toutes soutenues, se livrent une guerre des prix dont aucune ne sort gagnante. Chacune baisse pour ne pas disparaître, les marges s’évaporent, et la branche s’appauvrit en produisant davantage. Le 29 juin 2025, le Quotidien du Peuple y consacre sa une. Le constat d’ouverture : "Les modules photovoltaïques descendus à un peu plus de six mao le watt" - moins de dix centimes d’euro - "plus de cent modèles de voitures entrés dans la baisse des prix, les prix d’adjudication des systèmes de stockage battant record sur record".
La marge des constructeurs automobiles chinois est tombée à 4,3 % en 2024 ; parmi les marques chinoises de véhicules électriques, quatre seulement dégagent un bénéfice et plusieurs constructeurs ont rogné leurs dépenses de recherche. Dans le photovoltaïque, chaque maillon de la filière dépasse 1 100 gigawatts de capacité annuelle, loin au-delà de la demande mondiale, et les collectivités locales auraient pourtant engagé, selon des statistiques que le journal dit lui-même incomplètes, plus de 800 milliards de yuans, une centaine de milliards d’euros, d’investissements supplémentaires sur la seule année 2024. Sous l’involution, conclut le quotidien, "la concurrence perd toute mesure, le mécanisme de marché s’en trouve faussé".
La distinction, dans les faits, se brouille. Une poignée de champions, comme les leaders de la batterie ou quelques constructeurs, gagnent réellement de l’argent aux prix qu’ils pratiquent. Derrière eux, des centaines d’entreprises vendent à marge nulle ou négative sans pouvoir s’arrêter. L’industriel européen affronte les deux en même temps, et sur les mêmes appels d’offres : les premiers parce qu’ils sont meilleurs, les seconds parce qu’ils n’ont pas le choix.
Les trois secteurs que cite l’organe du Parti (photovoltaïque, automobile et stockage d’énergie) sont ceux-là mêmes où l’Europe est exposée. Depuis, Pékin pousse ces branches à s’autolimiter, par des réductions de production concertées et des engagements de modération signés sous l’égide des fédérations professionnelles.
La sortie par le haut
La Chine ne s’en tient pas là : elle investit pour quitter les marchés où l’on ne gagne plus et monter vers ceux où l’on gagne encore. C’est cet effort qui vise ce qui reste à l’Europe. Il porte sur les semi-conducteurs, l’intelligence artificielle, la robotique, les véhicules électriques de haut de gamme… tous les segments où la marge tient parce que le produit ne se copie pas. La logique est explicite dans les documents de planification depuis "Made in China 2025" : échapper à la concurrence par les coûts en montant sur celle de la valeur.
Le mouvement se voit déjà dans les chiffres. Sur les sept premiers mois de 2026, la production manufacturière chinoise progresse de 5,3 %, mais la haute technologie de 13,8 % : deux fois et demie plus vite que l’ensemble. La robotique donne la mesure de ce que cela représente. La Chine a installé 295 000 robots industriels en 2024, plus de la moitié du total mondial et davantage que tous les autres pays réunis. Et pour la première fois, les fabricants chinois ont vendu chez eux plus de machines que les fournisseurs étrangers (57 % du marché domestique, contre 28 % dix ans plus tôt). Ils ne se contentent plus d’utiliser des robots : ils les construisent, et ils évincent leurs fournisseurs.
Pour l’Europe, c’est la fermeture d’une échappatoire. Depuis vingt-cinq ans, la réponse au choc chinois a partout été la même : céder les produits banals, se replier sur la technicité, vendre ce qui demande un savoir-faire. Le raisonnement tenait tant que la Chine restait en bas de l’échelle. Il suppose désormais qu’elle y reste, ce qu’elle a explicitement décidé de ne plus faire. Le rapport français sur la concurrence chinoise le formule sans détour : la pression atteint le cœur des spécialisations européennes - machines, chimie, automobile, équipements industriels - et non plus leur périphérie. Dans le nucléaire, des acteurs européens auditionnés estiment que les constructeurs chinois bâtissent jusqu’à quatre fois plus vite et à des coûts jusqu’à quatre fois inférieurs, à qualité comparable. Dans le pharmaceutique, un industriel décrit une inversion des trajectoires : les produits qui étaient développés en Europe puis transférés en Chine sont désormais, de plus en plus souvent, développés et lancés en Chine d’abord. Le risque a changé de nature. Il porte désormais sur le cantonnement : une Europe qui garderait l’assemblage et la finition pendant que la création de valeur se déplace ailleurs.
Deux chiffres allemands donnent la mesure du basculement. L’Allemagne achète désormais à la Chine plus de machines et d’équipements de production qu’elle ne lui en vend : sa balance sur ce poste est passée d’un excédent de 900 millions de dollars à un déficit de 600 millions en moins d’un an, inversant une configuration vieille d’une décennie. Et l’emploi de sa branche automobile est tombé à 697 000 personnes en mai 2026, contre 842 000 au pic de 2018, un niveau inférieur à celui de 2005. L’Union a par ailleurs importé plus d’un million de véhicules chinois en 2025, une première, en hausse d’environ 30 % sur l’année précédente.
La montée du crédit
Le crédit au secteur privé non financier chinois atteint 201 % du PIB fin 2025, et il continue de monter. Aux États-Unis, le même ratio est retombé de 171 % en 2008 à 140 %. Soixante points séparent aujourd’hui les deux pays, et l’écart continue de s’ouvrir. L’agrégat couvre les ménages et les entreprises, tous prêteurs confondus. Une part de ce crédit finance des capacités qui ne se rentabilisent pas. Chaque province veut son champion, les collectivités accordent terrains, subventions et prêts, et les usines sortent de terre même là où la branche est déjà saturée. La surcapacité chinoise procède d’une politique industrielle décentralisée, où chaque échelon a intérêt à construire et où personne n’arbitre l’ensemble.
Comment l’Europe peut-elle encore riposter ?
À trajectoire inchangée, jusqu’à 55 % de la production manufacturière de l’Union serait exposée à moyen terme - environ 70 % en Allemagne, 60 % en Italie, 50 % en Espagne et 36 % en France. Ce chiffre mesure une exposition, pas une perte : il dit où la concurrence chinoise progresse anormalement vite, dans 144 secteurs et 22 pays. Et le Haut-Commissariat plaide sa cause : le même rapport préconise un droit de douane général de 30 % vis-à-vis de la Chine, ou une dépréciation de l’euro de 20 à 30 %. Il décrit en revanche justement l’état des défenses européennes. L’Union dispose de trois instruments : les droits antidumping, quand un produit est vendu ici moins cher que sur son marché d’origine ; les mesures antisubventions, quand un État soutient sa filière exportatrice ; les clauses de sauvegarde, quand un afflux d’importations menace gravement une industrie. Ils ont été renforcés et sont de plus en plus sollicités : sur 192 mesures définitives en vigueur fin 2024, 85 visaient la Chine.
Leur limite n’est pas leur sévérité, c’est leur horloge : une enquête dure des mois, elle porte sur un produit, parfois sur une seule entreprise. Et elle part d’une plainte, donc d’un dommage déjà commencé. Le précédent est connu. Au début des années 2000, l’Europe fabriquait l’essentiel des panneaux photovoltaïques du monde. La montée des capacités chinoises a fait chuter les prix, les producteurs européens ont disparu en quelques années. Quand les droits de douane sont arrivés, il ne restait presque rien à protéger.
Et après ?
Le quinzième plan quinquennal chinois, adopté en mars, reconduit la priorité à la production industrielle et à la montée en gamme technologique, dans un contexte que Pékin décrit lui-même comme celui d’une demande intérieure durablement faible. Le Haut-Commissariat considère que les vulnérabilités qu’il décrit constituent un plancher. Deux évolutions pourraient toutefois modifier la trajectoire. La première tient à la campagne anti-involution : si Pékin parvient réellement à faire fermer des capacités, la pression sur les prix se relâchera. Mais l’exercice est plus difficile que les précédents : les surcapacités d’aujourd’hui se logent dans des secteurs récents, tenus par des entreprises privées, avec des équipements neufs et non amortis. Fermer y fait apparaître la perte immédiatement, et personne ne veut être le premier. Les résultats, à ce jour, restent modestes - quelques faillites de petites marques électriques, des réductions de production dans le verre solaire, aucune fermeture de grande capacité.
La seconde tient à la demande intérieure. Une relance tournée vers les ménages changerait le mécanisme en deux ou trois trimestres, et des économistes chinois la réclament depuis 2024. Mais les propositions concrètes - distribution directe, réforme du hukou, hausse des transferts sociaux… - butent sur la crainte d’une reprise de la bulle immobilière. Et transférer du revenu vers la consommation reviendrait à réduire ce qui alimente aujourd’hui l’investissement et l’excédent extérieur : les deux ne peuvent pas croître ensemble. Pékin s’en tient donc jusqu’ici à des dispositifs ciblés, primes à la reprise pour l’automobile et l’électroménager.
Pour l’Europe, la seule question qui reste ouverte est celle du choix : quelles filières garder, en sachant que chacune se paiera. Protéger, c’est renoncer aux prix bas qui ont tenu le pouvoir d’achat pendant trente ans, et renchérir des produits européens déjà en recul sur les marchés africains et asiatiques. Ne pas protéger, c’est accepter que la fermeture décide à la place de Bruxelles.
Le débat, lui, a changé de niveau pendant l’été. Bruxelles étudie désormais des pouvoirs d’imposition rapide de droits ou de quotas, sur le modèle des instruments américains, et un dispositif visant spécifiquement les secteurs inondés d’importations subventionnées. Le signal le plus parlant vient des industriels eux-mêmes : Volkswagen, qui s’était opposé il y a deux ans aux droits européens sur les véhicules électriques chinois, presse aujourd’hui les responsables européens d’agir, et déclare qu’il n’y a plus de temps à perdre. Le groupe produit massivement en Chine et s’expose à une rétorsion de Pékin : celui qui a le plus à perdre d’une guerre commerciale est celui qui réclame la protection.
À Washington, on ne s’en cache pas. Le 1er septembre 2026, en marge de la réunion des ministres des finances du G20, le secrétaire au Trésor américain a rappelé aux journalistes qu’il avait prévenu le reste du monde développé et les pays en développement avancés : le mur tarifaire américain enverrait l’excédent chinois vers leurs rivages. "Malheureusement, j’avais raison", a-t-il ajouté, avant de conclure que c’était désormais aux pays qui reçoivent ces marchandises de faire quelque chose. Mais seront-ils capables d’agir ?
- Fonds monétaire international, China’s Foreign Trade Behavior in the 1980s, document de travail WP/92/5, 1992, tableau 2.
- Bureau national des statistiques de Chine, troisième recensement national de la population, 1er juillet 1982.
- Commission européenne, part de l’industrie manufacturière dans le PIB de l’Union, 2000 et 2024 ; Eurostat.
- Haut-Commissariat à la Stratégie et au Plan, L’industrie européenne face au rouleau compresseur chinois, T. Grjebine, P. Lefebvre et M. Torres, février 2026.
- Banque mondiale, dépenses de consommation finale des ménages en pourcentage du PIB, données 2023.
- Bureau national des statistiques de Chine, communiqué du 17 août 2026.
- Banque centrale européenne, Bulletin économique n° 1/2026, encadré de Julien Le Roux et Tajda Spital, 18 février 2026.
- Quotidien du Peuple, 29 juin 2025, page 1, article signé Jin Sheping.
- Loi de la République populaire de Chine sur les prix, 1998, article 14 ; projet de révision mis en consultation publique, juillet 2025.
- Commission européenne, enquête antisubventions sur les véhicules électriques à batterie originaires de Chine, droits définitifs, octobre 2024.
- Fédération internationale de robotique, World Robotics 2025, installations 2024.
- Banque des règlements internationaux, crédit au secteur non financier, quatrième trimestre 2025. Périmètre : ménages et sociétés non financières, tous prêteurs.
- Office fédéral allemand de la statistique (Destatis), emploi dans la fabrication de véhicules à moteur, remorques et semi-remorques, données 2026 provisoires.
- Association des constructeurs européens d’automobiles (ACEA), échanges de véhicules UE-Chine, 2025.
- Commission européenne, rapport annuel sur les activités de défense commerciale de l’Union, mesures en vigueur au 31 décembre 2024.
- Axios Macro, 1er septembre 2026, Neil Irwin et Courtenay Brown, en marge de la réunion des ministres des finances et gouverneurs de banques centrales du G20, Asheville.